
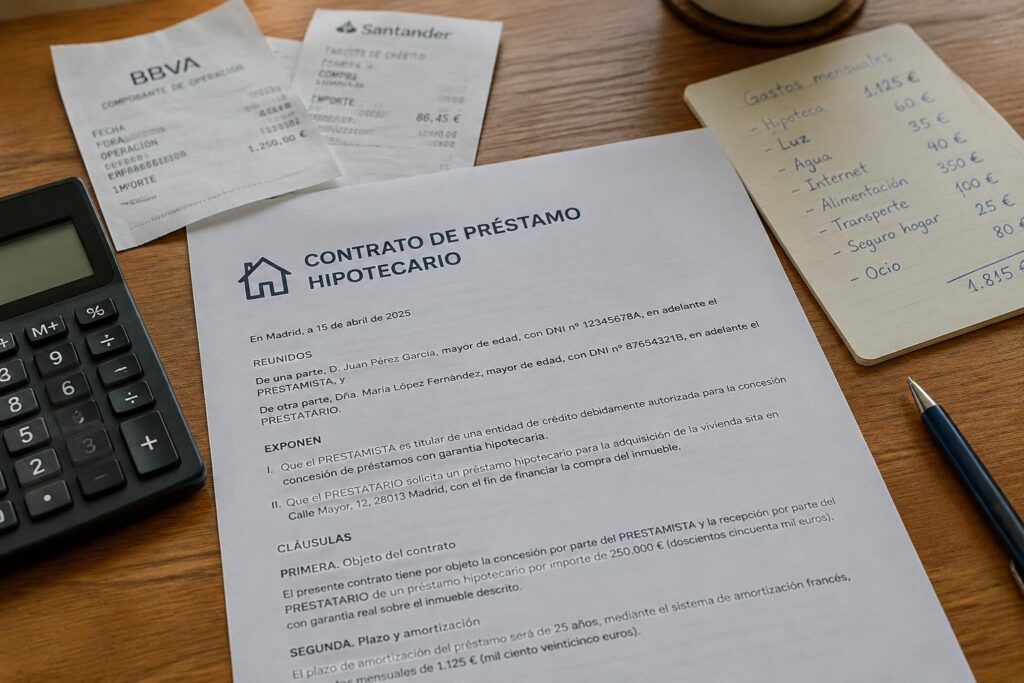
Si al firmar tu hipoteca pagaste la notaría, el registro, la gestoría o la tasación, podrías reclamar algunos importes, según las circunstancias de tu contrato. La distribución de cada gasto determina qué cantidad puedes recuperar; no todos se devuelven por igual. Para iniciar la reclamación, consulta Reclamar gastos hipotecarios.
Qué gastos hipotecarios se pueden reclamar
La devolución puede abarcar determinados desembolsos ligados a la formalización de tu préstamo, pero no cualquier cantidad pagada al contratarlo. La distinción depende del concepto y de quién debía asumirlo conforme a la normativa aplicable y al criterio judicial. Por eso, separa los justificantes por tipo de servicio y evita sumar partidas distintas bajo una sola cifra: cada gasto se analiza por separado.
En términos generales, puedes encontrar importes reclamables en la notaría, el Registro de la Propiedad, la gestoría y, según las circunstancias, la tasación. En cambio, el impuesto de Actos Jurídicos Documentados suele quedar fuera para los préstamos sujetos al régimen vigente desde noviembre de 2018. También conviene distinguir las facturas de servicios vinculados al préstamo de otros cargos bancarios, como una comisión de apertura. El concepto concreto importa.
Gastos de notaría
La factura notarial puede incluir la escritura del préstamo hipotecario y, en ocasiones, copias solicitadas por ti o por el banco. Para las escrituras formalizadas bajo el criterio jurisprudencial aplicable a la cláusula de gastos, el coste de otorgamiento se distribuye entre prestamista y prestatario, mientras que las copias corresponden a quien las pide. Por tanto, no se reclama automáticamente toda la factura: identifica qué escritura se cobró y quién encargó cada copia.
Si la entidad te cargó íntegramente el arancel de la escritura, esa partida puede ser reclamable en la proporción que corresponda, de acuerdo con la fecha del préstamo y las reglas aplicables a tu caso. La factura debe permitir reconocer el concepto, el protocolo y las copias emitidas. No confundas estos importes con los de compraventa de la vivienda, que responden a otra operación. El gasto hipotecario debe aparecer separado del correspondiente a la compraventa.
Registro de la Propiedad, gestoría y tasación
La inscripción de la hipoteca en el Registro de la Propiedad suele considerarse a cargo de la entidad prestamista, por lo que el importe que te cobraron por ese trámite puede reclamarse. La gestoría también puede ser objeto de reclamación si el banco impuso su intervención para tramitar la escritura y te trasladó la factura. Revisa que el documento identifique la inscripción o la gestión hipotecaria, no una compraventa u otro servicio. La factura registral debe corresponder a la hipoteca.
La tasación requiere una distinción: puede ser reclamable si la pagaste dentro de los gastos impuestos para formalizar el préstamo, según el contrato y las circunstancias de la operación. No equivale a una valoración encargada por ti para vender la vivienda ni a una tasación posterior con otra finalidad. En las facturas de gestoría, busca referencias a la presentación de la escritura, la liquidación fiscal o la inscripción registral; esos conceptos permiten identificar el encargo concreto.
Impuesto de Actos Jurídicos Documentados y otros conceptos
El impuesto de Actos Jurídicos Documentados asociado a la escritura hipotecaria no suele ser recuperable si tu préstamo quedó sujeto a la normativa que atribuye su pago al prestamista, vigente desde noviembre de 2018. Para hipotecas anteriores, la distribución depende del régimen aplicable en la fecha de formalización y del criterio judicial correspondiente. No mezcles el impuesto con los aranceles: aparecen en documentos y conceptos distintos.
Otros cargos, como la comisión de apertura, no se incluyen de forma automática entre los gastos de notaría, registro, gestoría o tasación. Su posible devolución depende de un análisis propio de la cláusula y de la información ofrecida al contratar. Tampoco conviertas seguros, productos vinculados o cuotas de mantenimiento en gastos hipotecarios reembolsables por el mero hecho de figurar en la misma relación bancaria. Para ubicar la partida y su tratamiento, consulta Reclamar gastos de hipoteca en 2026: plazos.
- Arancel por inscripción de la hipoteca.
- Copia notarial solicitada por el banco.
- Factura de gestoría por presentar la escritura.
- Justificante de tasación previo a la firma.
Quién puede reclamar y en qué casos
Puedes reclamar si firmaste como persona consumidora un préstamo hipotecario y el contrato te atribuyó gastos que, conforme a la normativa aplicable, correspondían total o parcialmente al banco. También puedes hacerlo si ya cancelaste la hipoteca: el pago íntegro del préstamo no elimina por sí solo una posible reclamación. La clave es que actuaras fuera de una actividad empresarial o profesional y que la cláusula afectara a tu relación con la entidad, no que conservaras actualmente la vivienda.
Si firmaste junto con otra persona, cualquiera de las partes prestatarias puede plantear la reclamación, aunque conviene coordinar la actuación y aportar la documentación común. También puedes reclamar como heredero si acreditas la sucesión de quien suscribió el préstamo. En cambio, una sociedad o quien contrató la financiación para su negocio no obtiene automáticamente la protección propia de consumidores. La condición se determina atendiendo a la finalidad del préstamo y a quién lo contrató, no solo a que la hipoteca recaiga sobre una vivienda.
Hipotecas formalizadas antes y después de la normativa de 2019
Si firmaste antes de la entrada en vigor de la Ley 5/2019, de 15 de marzo, tu caso se examina según las normas y criterios aplicables cuando contrataste, además del control de las cláusulas predispuestas. La fecha de firma no te excluye por sí sola: una persona consumidora puede reclamar aunque la hipoteca sea antigua o esté cancelada. Importa identificar quién asumió cada gasto en la escritura y si esa distribución se considera abusiva conforme al régimen aplicable a tu contrato.
Desde la entrada en vigor de esa ley, para los préstamos sujetos a su ámbito, la norma distribuye expresamente determinados gastos de constitución: el prestamista paga la gestoría, la inscripción registral y los gastos de notaría de la escritura del préstamo, mientras tú asumes la tasación y las copias que solicites. La fecha y el tipo de operación importan: una novación, una subrogación o una operación excluida puede tener reglas distintas, por lo que no basta con comparar la fecha de firma con 2019.
| Situación | Marco aplicable | Dato que debes identificar |
|---|---|---|
| Préstamo anterior a la Ley 5/2019 | Normas y criterios vigentes al contratar | Cláusula de gastos y fecha de firma |
| Préstamo sujeto a la Ley 5/2019 | Distribución legal de gastos | Tipo de operación y conceptos cobrados |
| Novación o subrogación | Régimen según la operación concreta | Escritura y fecha de modificación |
Cláusulas de gastos y posibles excepciones
Una cláusula que impone al consumidor todos los gastos de formalización, sin distinguir conceptos ni atender a quién corresponde cada servicio, puede ser abusiva si causa un desequilibrio en tu perjuicio. La valoración no depende únicamente del nombre de la cláusula: también se revisan su redacción, la información recibida y las normas vigentes al contratar. La imposición indiscriminada es un indicio relevante, pero la situación concreta de tu préstamo determina si procede cuestionarla.
Sin embargo, no todo cargo incluido en la operación se puede reclamar por el mismo motivo. La ley puede asignarte ciertos conceptos, y las copias notariales que pediste expresamente pueden quedar a tu cargo. Además, si negociaste individualmente una condición, la entidad puede sostener que no era una cláusula predispuesta; deberá acreditarse esa negociación. Una hipoteca destinada a una actividad profesional tampoco recibe automáticamente el control propio de los contratos con consumidores, aunque puedan existir otras vías de análisis contractual.
Plazos de reclamación y prescripción
El plazo aplicable puede depender de qué solicitas y de las circunstancias de tu contrato. La acción para pedir que una cláusula abusiva se declare nula se distingue de la reclamación de cantidades pagadas en virtud de ella; por eso, no debes tratar ambas pretensiones como si tuvieran necesariamente el mismo plazo. La cancelación de la hipoteca tampoco resuelve por sí sola la cuestión temporal. La fecha del pago, el conocimiento de la abusividad y los criterios jurídicos aplicables pueden ser relevantes.
En España, la jurisprudencia europea ha establecido que el plazo para recuperar cantidades no debe empezar antes de que el consumidor pueda conocer razonablemente la abusividad de la cláusula, salvo que se pruebe que conocía esa circunstancia antes. La aplicación concreta sigue dependiendo del caso y de la evolución jurisprudencial, así que no existe una fecha única que permita descartar toda reclamación. Conserva la escritura y los justificantes, y registra cuándo formulaste cada reclamación, incluida la respuesta escrita del banco.
Cuánto puedes recuperar
El importe depende de los gastos que pagaste al formalizar la hipoteca y del criterio aplicable a cada concepto. No existe una suma fija válida para todos los préstamos: una escritura con tasación, notaría y registro genera una base distinta de otra en la que solo constan algunos de esos cargos. Para estimar tu posible devolución, separa cada factura y calcula únicamente la parte atribuible al gasto reclamable, sin sumar conceptos que no abonaste.
Además del principal, el cálculo puede incluir intereses legales sobre las cantidades que corresponda reintegrar. La fecha desde la que se computan y el importe exacto dependen de las circunstancias del caso y de la resolución aplicable. Conserva el resultado por concepto, no como una cifra global sin desglose: por ejemplo, identifica por separado la factura del Registro de la Propiedad y la de la gestoría.
Porcentajes reclamables según el concepto
En los préstamos sujetos al criterio fijado por el Tribunal Supremo, puedes reclamar, con carácter general, el 100 % del Registro de la Propiedad y de la gestoría, si pagaste esos servicios. De los gastos notariales de la escritura hipotecaria suele corresponderte la mitad, porque se distribuyen entre las partes. La factura de tasación puede reclamarse íntegramente cuando la abonaste y resulta aplicable ese criterio, aunque conviene atender a las circunstancias de la contratación.
Para calcular cada cantidad, aplica el porcentaje correspondiente al importe efectivamente pagado, incluidos los impuestos que figuren en la factura cuando formen parte del gasto reclamable. Así, si tu factura notarial refleja varios servicios, no atribuyas automáticamente todo el total a la escritura del préstamo: distingue los conceptos y su relación con la hipoteca. No incluyas gastos no abonados ni cargos de compraventa que no correspondan a la formalización hipotecaria.
Intereses y actualización de las cantidades
La devolución puede comprender intereses legales sobre los importes que te reintegren, además del principal. En reclamaciones por cláusulas abusivas, el criterio judicial europeo establece que esos intereses deben compensar el tiempo durante el cual el consumidor no dispuso del dinero. En la práctica, el cálculo suele tomar como referencia cada pago acreditado y el periodo transcurrido hasta la devolución, con el tipo legal aplicable en cada tramo.
Por eso, calcula los intereses factura por factura, desde la fecha en que pagaste cada gasto, en lugar de aplicar un único periodo a la suma total. Si abonaste la notaría y el registro en días distintos, cada importe tiene su propio punto de partida. El interés no es una cantidad fija: varía según las fechas y los tipos legales vigentes, y puede requerir un cálculo actualizado hasta el pago efectivo.
Revisión de facturas y escritura hipotecaria
Empieza por leer las facturas y localizar el importe que pagaste, el servicio descrito y la fecha. La factura notarial puede incluir copias, folios u otras actuaciones, mientras que la gestoría puede agrupar trámites relacionados con la hipoteca y la compraventa. Revisa también quién figura como pagador: solo puedes calcular sobre desembolsos acreditados por ti, no sobre cargos asumidos por otra persona o entidad.
Después, contrasta esos datos con la escritura del préstamo, especialmente con la cláusula que distribuye los gastos y con la fecha de formalización. Comprueba que la tasación corresponde al inmueble hipotecado y que el asiento registral se refiere a la inscripción de la hipoteca. Si una factura agrupa servicios, desglosa el concepto atribuible a cada operación antes de aplicar porcentajes. La cifra resultante debe poder vincularse a una factura concreta y a una cláusula de la escritura.
- Comprueba que cada factura identifica al profesional o entidad emisora.
- Verifica que los importes facturados coinciden con los justificantes de pago.
- Separa las copias notariales de la matriz de la escritura.
- Descarta duplicados cuando una misma gestión aparezca en más de un recibo.
Cómo reclamar los gastos de una hipoteca
Para iniciar la reclamación, presenta una petición formal al servicio de atención al cliente del banco que intervino en la firma. Expón qué solicitas y pide una respuesta por escrito; así quedará constancia de la reclamación extrajudicial y de la fecha en que la recibió la entidad. Si la hipoteca se firmó con una entidad que después fue absorbida, dirige la petición a su sucesora.
El recorrido puede terminar con una devolución voluntaria, una negociación o una demanda, según la respuesta del banco. Conserva el número de expediente y las comunicaciones recibidas, porque servirán para acreditar que intentaste resolver el conflicto antes de acudir a los tribunales. La vía judicial no es automática: depende de que persista el desacuerdo y de las circunstancias concretas de tu contrato.
Reclamación extrajudicial al banco
Envía el escrito al servicio de atención al cliente del banco, mediante un canal que permita acreditar la entrega, como correo certificado con acuse de recibo o el formulario oficial con justificante. Identifica el préstamo y concreta la devolución que reclamas, sin limitarte a expresar tu disconformidad con los gastos. Guarda una copia íntegra del escrito y el comprobante de recepción como constancia de la solicitud.
La entidad debe tramitar la reclamación y comunicarte su respuesta dentro del plazo aplicable a su servicio de atención al cliente. Si no contesta, registra también esa falta de respuesta y la fecha en que venció el plazo. Puedes acudir al servicio de reclamaciones del Banco de España si corresponde, aunque su informe no equivale a una sentencia ni obliga al banco a pagar la cantidad reclamada.
Respuesta de la entidad y negociación
Cuando recibas la contestación, comprueba si acepta toda tu petición, solo una parte o la rechaza. Una oferta de pago puede incluir condiciones, por ejemplo, limitar la devolución a determinados conceptos o exigir que cierres cualquier reclamación posterior. Antes de aceptarla, solicita el cálculo desglosado y verifica qué importe cubre; la aceptación puede cerrar el conflicto en los términos pactados.
Si la respuesta es parcial, puedes contestar por escrito y explicar qué punto sigue pendiente, manteniendo las comunicaciones en el mismo expediente. Pide que cualquier propuesta indique el importe, los conceptos incluidos y la forma de pago. Si el banco ofrece una cantidad sin detallar su cálculo, no la confundas con una resolución completa: deja constancia de si la aceptas o la rechazas y de la fecha de esa decisión.
Demanda judicial si no hay acuerdo
Si la entidad rechaza la reclamación o no se alcanza un acuerdo, puedes plantear una demanda ante el juzgado competente. La acción suele dirigirse contra el banco que concedió el préstamo o contra la entidad que asumió sus obligaciones tras una fusión. En la demanda, tu representación letrada concreta las peticiones y expone por qué la cláusula discutida debe tenerse por abusiva, además de reclamar las cantidades que correspondan.
El juzgado examina el contrato, las alegaciones de ambas partes y las circunstancias de la firma antes de dictar sentencia; el resultado no está garantizado. Si obtienes una resolución favorable, esta puede reconocer la devolución de determinados importes y, cuando proceda, sus intereses. Ten presente que la duración y el coste del procedimiento dependen del caso, y que una sentencia puede ser recurrida por cualquiera de las partes en los supuestos previstos.
| Vía | Ante quién | Resultado posible |
|---|---|---|
| Reclamación inicial | Servicio de atención al cliente del banco | Respuesta formal y posible devolución |
| Negociación | Entidad reclamadas | Acuerdo total o parcial |
| Reclamación supervisora | Servicio de reclamaciones del Banco de España, si procede | Informe no vinculante |
| Demanda | Juzgado competente | Sentencia susceptible de recurso |
Documentación y pruebas necesarias
Ordena los documentos por entidad y concepto, y conserva una copia legible de cada uno. Para que la reclamación tenga respaldo, reúne tanto el contrato hipotecario como las pruebas de que asumiste los importes reclamados. La fecha y el concepto deben poder identificarse en cada justificante; si un cargo aparece agrupado con otros gastos, busca el detalle emitido por el profesional que lo cobró.
Guarda los originales y prepara archivos digitales completos, sin recortar sellos, firmas ni datos bancarios relevantes. Si te falta una factura, solicita un duplicado a la notaría, al registro o a la gestoría que intervino, indicando el inmueble y la fecha aproximada de la operación. Añade también la respuesta del banco y cualquier acuse de recibo, con sus fechas de envío y recepción.
Escritura del préstamo y cláusula de gastos
Localiza la escritura del préstamo hipotecario y revisa las páginas donde se distribuyen los gastos entre tú y la entidad. La cláusula puede aparecer bajo un apartado de gastos, tributos o formalización, y su redacción exacta importa: conserva la hoja completa, junto con las páginas que identifican a las partes y el inmueble. Incluye todas las hojas de la escritura, no solo la página de firmas, porque el contexto contractual puede ser relevante.
Si no tienes una copia, pide una copia autorizada o simple en la notaría que autorizó el documento; puedes encontrar sus datos en la propia escritura. Adjunta, si existe, la escritura de novación o subrogación que modificó el préstamo, ya que puede contener otra distribución de gastos. Comprueba que la copia muestre la fecha, el número de protocolo y la cláusula íntegra, sin omitir anexos incorporados al contrato.
Facturas y justificantes de pago
Reúne las facturas de notaría, Registro de la Propiedad, gestoría y tasación vinculadas a la constitución del préstamo. Cada documento debe identificar al emisor, el servicio prestado, la fecha y el importe; una factura emitida por la compraventa no acredita por sí sola un gasto hipotecario. Vincula cada factura con el cargo bancario, recibo o comprobante de transferencia que demuestre que pagaste ese importe.
Cuando solo conserves un cargo genérico en la cuenta, solicita a la gestoría o al proveedor un desglose que indique a qué servicio corresponde. Para pagos en efectivo, conserva el recibo firmado y los datos de quien lo emitió; para transferencias, guarda el justificante con la cuenta de destino y el concepto. Incluye los documentos de tasación aunque el pago se hiciera antes de firmar la escritura, siempre que figure el inmueble tasado.
Comunicaciones con el banco
Conserva la reclamación que enviaste a la entidad, con el detalle de los gastos solicitados y copias de las facturas correspondientes. Si la presentaste en una oficina, pide una copia sellada con la fecha; si utilizaste el canal digital o correo postal, guarda el acuse de recibo y el archivo exacto remitido. La constancia de entrega acredita cuándo recibió el banco tu petición.
Archiva la respuesta íntegra de la entidad, incluidos los anexos y cualquier propuesta de devolución, y conserva los correos relacionados con la reclamación. Si hablaste por teléfono, anota la fecha, el número de atención y el contenido concreto comunicado, aunque esa nota no sustituye una respuesta escrita. Mantén los archivos en su formato original y registra el número de expediente que te asigne el banco.
- Extracto de la cuenta donde se cargaron los gastos.
- Hoja de encargo de la gestoría, si la conservas.
- Recibo de entrega de documentación en la oficina bancaria.
Costes, plazos y posibles riesgos
El coste y la duración dependen de cómo responda la entidad y de si el conflicto llega al juzgado. Una solución extrajudicial puede evitar gastos procesales, aunque no garantiza que el banco acepte todas las cantidades reclamadas. Si hay demanda, el procedimiento añade trámites y posibles honorarios profesionales; la condena en costas dependerá de la decisión judicial y de las circunstancias del caso.
También debes tener presente que el resultado puede ser parcial: el juzgado podría reconocer solo algunos conceptos o importes, o desestimar la reclamación. La documentación disponible, la fecha del contrato y las circunstancias concretas pueden influir en la valoración. No des por segura una devolución íntegra ni una fecha exacta de cobro; el desenlace puede consistir en un acuerdo, una sentencia favorable o una resolución desfavorable.
Duración de la reclamación
El plazo varía según la vía y la carga de trabajo de cada entidad y juzgado. La reclamación extrajudicial puede resolverse antes que un proceso judicial, pero el banco puede tardar en contestar o rechazar la petición. Si presentas una demanda, debes contar con el tiempo necesario para su admisión, la tramitación y la sentencia, además de posibles recursos que alarguen el procedimiento.
Mientras esperas, pueden surgir solicitudes de documentación adicional o cambios en el calendario judicial. Una sentencia favorable tampoco significa que el dinero se ingrese de inmediato, pues puede ser necesario esperar a que sea firme o iniciar la ejecución si la entidad no paga voluntariamente. Por eso, no existe un plazo único que permita anticipar cuándo recibirás una cantidad concreta.
Honorarios y costas judiciales
Los honorarios de abogado y procurador dependen del profesional, del alcance del encargo y de la complejidad del litigio; pide por escrito qué servicios cubre el presupuesto y cómo se facturan. También pueden existir gastos asociados a copias, informes u otras actuaciones necesarias. Antes de aceptar una propuesta, aclara si pagarás una cantidad fija, por fases o vinculada al resultado, y qué conceptos quedan fuera.
Si el caso llega a juicio, el tribunal puede imponer las costas a una de las partes conforme a las reglas procesales y a lo ocurrido durante el procedimiento. No se recuperan automáticamente todos los honorarios que hayas pagado: la tasación judicial determina qué gastos son repercutibles y en qué cuantía. En cambio, si obtienes una decisión favorable con condena en costas, podrías solicitar el reintegro de los conceptos reconocidos.
Qué hacer ante una denegación
Una respuesta negativa del banco no equivale por sí sola a una decisión judicial sobre el fondo. Lee los motivos expresados y conserva la contestación, porque puede precisar qué partidas discute la entidad o qué documentos considera insuficientes. Si el banco ofrece devolver solo una parte, revisa qué conceptos incluye y si el acuerdo exige renunciar a otras reclamaciones antes de aceptarlo.
Si la entidad mantiene la negativa, puedes valorar la vía judicial con asesoramiento profesional y una estimación clara de costes, riesgos y posibilidades. El análisis debe considerar el contrato, los justificantes de pago y el contenido de la respuesta bancaria, sin asumir que todos los casos tendrán el mismo resultado. Una denegación no garantiza ni impide que un juzgado reconozca el derecho a recuperar determinados gastos.
| Situación | Plazo o coste relevante | Resultado posible |
|---|---|---|
| Reclamación al banco | Depende del tiempo de respuesta de la entidad | Acuerdo, devolución parcial o denegación |
| Procedimiento judicial | Honorarios profesionales y duración variable | Sentencia favorable o desfavorable |
| Condena en costas | La cuantía repercutible se determina mediante tasación | Posible reintegro de gastos reconocidos |
Conclusión
Reclamar los gastos de tu hipoteca puede permitirte recuperar importes que pagaste por conceptos que correspondían al banco, en particular parte de los gastos de gestoría, registro y notaría, además de la totalidad de la tasación cuando proceda. La cantidad depende de las facturas y de las circunstancias de tu contrato; no existe una suma idéntica para todos. Conserva las facturas, la escritura y los justificantes de pago para respaldar cada partida que incluyas en tu reclamación.
Para iniciar el trámite, presenta una reclamación escrita ante el servicio de atención al cliente de la entidad y guarda el comprobante de entrega. Si el banco la rechaza o no responde, puedes valorar la vía judicial con asesoramiento profesional, especialmente para revisar la prescripción y los plazos aplicables a tu caso. Una reclamación bien documentada debe identificar el préstamo, detallar los gastos reclamados y adjuntar, por ejemplo, la factura de la notaría y el recibo del Registro de la Propiedad.