
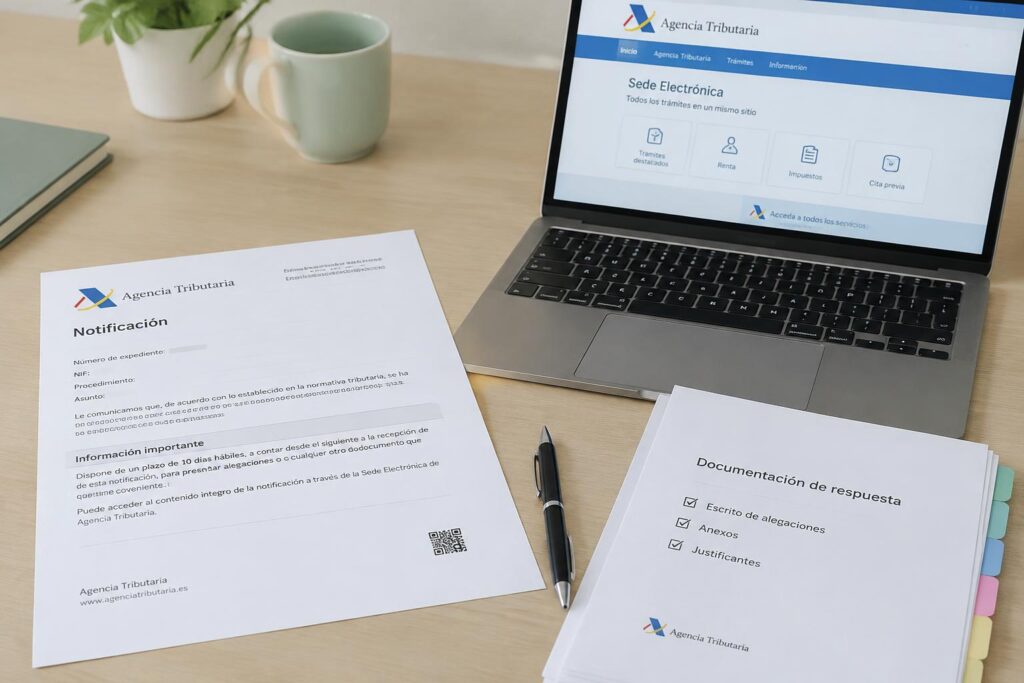
Recibir una notificación de Hacienda puede implicar desde una solicitud de documentos hasta una propuesta de liquidación con consecuencias económicas. No la ignores: el aviso puede fijar un plazo para presentar alegaciones o aportar justificantes, y dejarlo vencer puede limitar tus opciones. La comunicación suele indicar el trámite y la fecha desde la que se computa el plazo.
Identificar la notificación de Hacienda
Al recibir una comunicación, identifica primero si procede de la Agencia Estatal de Administración Tributaria, de una hacienda autonómica o de una entidad local. El organismo emisor determina qué Administración tramita el asunto y qué canal oficial debes utilizar para consultarlo. Comprueba también si el documento se dirige a ti como contribuyente o a una persona a la que representas. La identificación del emisor evita confundir una actuación tributaria estatal con una comunicación municipal, por ejemplo, relativa al impuesto sobre bienes inmuebles.
Después, lee el asunto y el contenido completo, no solo el aviso del móvil o del correo electrónico. La comunicación puede pedirte documentos, trasladarte una propuesta o informarte de una decisión ya adoptada; cada finalidad requiere una lectura distinta. Si accedes a ella en la sede electrónica, abre el documento adjunto y verifica que corresponde a tu expediente. Conserva el archivo original, incluida la acreditación de acceso, para reconocer qué actuación concreta ha iniciado la Administración.
Requerimiento, propuesta de liquidación y sanción
Un requerimiento solicita que aportes información o justificantes relacionados con una declaración, un gasto o una operación. Por ejemplo, puede pedir facturas para respaldar una deducción del IRPF o libros de IVA de un periodo determinado. No lo confundas con una liquidación: el requerimiento suele recabar datos, mientras que una propuesta de liquidación comunica un cálculo provisional de la deuda y explica sus motivos. Fíjate en el encabezado y en el apartado que indica qué documentación o alegaciones se esperan. La finalidad del escrito debe quedar clara antes de preparar cualquier respuesta.
En una propuesta de liquidación, revisa qué importes ha recalculado Hacienda y qué hechos considera acreditados; puedes presentar alegaciones si discrepas o aportar documentos que no se hayan valorado. Una comunicación sancionadora, en cambio, describe una posible infracción y puede incluir una propuesta de sanción o una resolución. Comprueba si el documento abre un trámite de alegaciones o ya contiene una decisión, porque no son la misma fase. No trates una sanción como un simple requerimiento: identifica si se te atribuye una conducta concreta, como dejar de ingresar una cuota.
Datos clave: organismo emisor, referencia y fecha de recepción
Localiza la unidad o Administración que firma la comunicación y el número de expediente o referencia. Esa identificación permite relacionar el escrito con tus datos tributarios y distinguirlo de otros trámites, como una devolución pendiente. Contrasta el órgano emisor con el canal por el que has recibido el aviso: si accedes desde la sede electrónica de la Administración correspondiente, podrás comprobar el documento asociado a tu expediente. La referencia del expediente también debe aparecer en cualquier escrito que presentes sobre ese asunto, junto con tus datos identificativos.
Registra la fecha en que la notificación quedó disponible y la fecha en que accediste o la recibiste, según el medio empleado. En una notificación electrónica, consulta el justificante de comparecencia; si llegó en papel, conserva el sobre y el acuse de recibo. Esos datos permiten acreditar qué comunicación se puso a tu disposición y cuándo quedó constancia de su recepción. Anota además el concepto tributario y el periodo al que se refiere, por ejemplo, IVA de un trimestre o IRPF de un ejercicio. Guarda el justificante con el documento íntegro, no solo con el aviso de llegada.
- Comprueba que el nombre y el NIF del destinatario son correctos.
- Busca anexos, páginas posteriores y documentos citados en el escrito.
- Verifica si la comunicación incluye una carta de pago o un formulario.
Comprobar los plazos y las consecuencias de no responder
La fecha que figura en la notificación determina cuándo empieza a correr el plazo, pero el cómputo depende del trámite indicado y de cómo se haya recibido. Si accedes al aviso en la sede electrónica, conserva la fecha de acceso; si no lo abres, la notificación puede entenderse practicada al cumplirse el periodo legal de puesta a disposición. El plazo aplicable aparece en el propio documento y puede expresarse en días hábiles o naturales.
Revisa también qué actuación te solicita Hacienda y qué efecto atribuye a la falta de respuesta. No existe un único plazo para todas las notificaciones: un requerimiento, un trámite de alegaciones y una propuesta de liquidación pueden tener tiempos distintos. Anota la fecha límite concreta y el canal por el que se notificó; la información sobre Notificaciones de Hacienda: qué hacer y cómo responder puede servirte para entender el aviso. Ignorar el calendario puede dejarte sin oportunidad de aportar documentación en ese trámite.
Plazos para presentar alegaciones o documentación
En un procedimiento tributario, el plazo suele constar en el requerimiento o en la comunicación de apertura del trámite de audiencia. Comprueba el número de días, el momento desde el que se cuentan y si el documento habla de días hábiles; en ese cómputo no se incluyen, por regla general, sábados, domingos ni festivos. La fecha de recepción puede ser decisiva, sobre todo si consultas el aviso electrónico varios días después de su puesta a disposición.
Si el vencimiento cae en un día inhábil, se traslada al primer día hábil siguiente, conforme a las reglas aplicables al procedimiento. No des por hecho que pedir más tiempo suspende el plazo: la ampliación debe solicitarse en las condiciones previstas y antes de que venza. Guarda el aviso y apunta el último día para presentar alegaciones o documentos, por ejemplo, la fecha que aparece en el calendario de la sede electrónica. Presentar dentro de plazo mantiene abierta la posibilidad de que Hacienda valore lo aportado.
| Situación | Qué comprobar | Consecuencia práctica |
|---|---|---|
| Notificación electrónica | Fecha de acceso o puesta a disposición | Determina el inicio del cómputo |
| Plazo en días hábiles | Fines de semana y festivos | Se excluyen del cómputo general |
| Último día inhábil | Calendario aplicable | El vencimiento pasa al siguiente día hábil |
Efectos de la falta de respuesta y posibles recargos
Si no contestas a un requerimiento, Hacienda puede continuar el procedimiento con los datos disponibles y, según el caso, considerar que no has acreditado lo solicitado. La falta de alegaciones no equivale automáticamente a aceptar una propuesta, pero sí puede dejar sin valorar tus explicaciones o justificantes antes de que se dicte una resolución. Perder el trámite puede reducir tus opciones de discutir los hechos en esa fase.
Los recargos no se aplican por el mero hecho de guardar silencio ante cualquier notificación: dependen de la obligación incumplida y de la actuación posterior de la Administración. En determinados casos, no atender un requerimiento puede dar lugar a una sanción, mientras que una deuda liquidada y pagada fuera de plazo puede generar recargos e intereses conforme a las reglas tributarias. La consecuencia concreta debe aparecer en la comunicación o en la resolución correspondiente; distingue entre sanción, recargo e intereses antes de valorar el importe exigido.
Preparar una respuesta adecuada
Antes de contestar, delimita qué te solicita Hacienda y qué hechos concretos cuestiona. Ordena la respuesta por cada punto de la notificación, de modo que quien la revise pueda relacionar tus explicaciones con los datos discutidos. Mantén un tono claro y preciso: distingue los hechos acreditables de las interpretaciones y evita afirmaciones que no puedas respaldar. Una contestación bien estructurada debe identificar el expediente y explicar por qué aportas cada documento, por ejemplo, una factura asociada a un gasto determinado.
Reúne solo información pertinente y conserva los documentos completos, con sus fechas, importes y referencias visibles. Si detectas una discrepancia que no puedes explicar, no la ocultes: indica qué dato no coincide y aporta el contexto disponible. Comprueba que las alegaciones no contradigan declaraciones, facturas u otros registros que ya consten en tu poder. La coherencia documental resulta esencial cuando respondes a una comprobación sobre ingresos, gastos deducibles o retenciones; por ejemplo, verifica que el importe de una factura coincida con el apunte bancario correspondiente.
Revisar los hechos y contrastar los datos fiscales
Empieza por comparar cada cifra de la notificación con tus declaraciones, libros registro y documentos originales del ejercicio afectado. Revisa especialmente las fechas de devengo, los importes sin IVA y las retenciones, porque una diferencia puede proceder de un periodo distinto o de una factura rectificativa. Anota cada discrepancia en una relación sencilla, indicando el dato comunicado por Hacienda, el que figura en tus registros y el documento que permite comprobarlo. Así podrás explicar, por ejemplo, por qué un ingreso aparece en un trimestre diferente.
Después, verifica que los datos de terceros no se hayan atribuido a una operación distinta o a otra persona con nombre similar. Contrasta certificados de retenciones, facturas recibidas, extractos bancarios y justificantes de cobro con el concepto y la fecha de cada movimiento. Si utilizas programas contables, comprueba que los filtros incluyan el periodo completo y que no exista un asiento duplicado. No des por correcta una cifra por aparecer en un borrador: una retención certificada por un cliente puede diferir de la efectivamente ingresada en tu declaración.
Reunir justificantes y redactar alegaciones
Selecciona los justificantes que acrediten directamente cada explicación: facturas, contratos, certificados, recibos, extractos o comunicaciones comerciales. Ordénalos con un índice y asigna a cada archivo un nombre reconocible, como «Factura proveedor, marzo»; conserva también el original y evita recortar páginas que contengan datos relevantes. Cuando alegues que un gasto corresponde a la actividad, incorpora el documento de compra y, si es necesario, el contrato o pedido que precise su finalidad. La prueba debe respaldar el hecho alegado, no limitarse a repetirlo.
Redacta las alegaciones con una estructura legible: identifica el expediente, responde por separado a cada cuestión y cita el justificante que acompaña cada argumento. Expón los hechos en orden cronológico, señala el importe discutido y solicita que se tenga en cuenta la documentación aportada. Si aceptas una parte de la regularización, delimita con exactitud qué extremo cuestionas y cuál no. Evita descalificaciones o explicaciones extensas sin respaldo; una referencia como «documento 3, justificante bancario del pago» permite localizar la prueba entre los anexos.
- Separa los originales de las copias de trabajo.
- Numera los anexos en el mismo orden en que los citas.
- Comprueba que cada archivo pueda abrirse y leerse.
- Elimina de las copias datos personales ajenos al expediente, si no son necesarios.
Presentar la respuesta y conservar el justificante
Una vez redactada la contestación, remítela por un canal que Hacienda admita para ese trámite y dentro del plazo indicado en la notificación. La vía debe permitir identificarte y asociar los documentos al expediente correcto; de lo contrario, la respuesta podría no quedar registrada donde corresponde. Comprueba el número de expediente y adjunta los archivos solicitados en un formato legible antes de enviar. Si actúas en nombre de otra persona o entidad, verifica que tu representación conste y que el sistema permita presentar en esa condición.
El envío no termina al pulsar «Presentar»: guarda el justificante y los documentos remitidos en un lugar accesible. Ese comprobante acredita la fecha y hora de presentación y suele incluir un código de registro o referencia para localizar el trámite. Conserva una copia íntegra de la respuesta, los anexos y cualquier acuse recibido, ya sea en formato electrónico o impreso. Si utilizas una oficina de asistencia, pide el resguardo sellado; si presentas por internet, descarga el recibo antes de cerrar la sesión.
Presentación electrónica y otras vías admitidas
La sede electrónica de la Agencia Tributaria permite presentar escritos y documentación vinculados a muchos procedimientos, mediante el trámite específico o el registro electrónico habilitado. Identifícate con el sistema admitido, como certificado electrónico, DNI electrónico o Cl@ve, y selecciona el expediente o la opción que corresponda. Usa el canal señalado en la notificación cuando esta indique uno concreto. Antes de confirmar, revisa que el escrito y cada anexo se hayan cargado correctamente, que los archivos puedan abrirse y que los datos de identificación coincidan con los del expediente.
Si no estás obligado a relacionarte electrónicamente con la Administración, puedes presentar documentación por las vías presenciales admitidas, como una oficina de asistencia en materia de registros, con cita cuando sea necesaria. También cabe acudir a otros registros públicos habilitados o utilizar el correo administrativo en una oficina de Correos, siguiendo sus requisitos de presentación. Conserva el resguardo de registro y comprueba que incluya la fecha, el destinatario y la relación de documentos. No envíes la respuesta a una dirección ordinaria si la notificación exige un canal formal.
Obtención del comprobante y seguimiento del expediente
Al completar un envío electrónico, descarga el recibo de presentación y guarda el archivo original, no solo una captura de pantalla. El justificante suele reflejar la fecha y hora, el número de registro, el organismo destinatario y, en ocasiones, el índice de los documentos adjuntos. Verifica esos datos antes de archivar el comprobante: un recibo asociado a otro trámite no acredita la presentación en el expediente correcto. Si la plataforma ofrece un código seguro de verificación, consérvalo junto con el PDF y la copia exacta del escrito enviado.
Para consultar el estado, accede al expediente desde la sede electrónica o utiliza el servicio de consulta indicado por Hacienda, con la identificación correspondiente. Revisa si la documentación aparece incorporada y guarda cualquier aviso de recepción o requerimiento posterior. Registra la fecha de presentación en tu archivo y conserva también el nombre de cada anexo, por ejemplo, «factura_abril.pdf». Si entregaste los documentos en papel, mantén el resguardo sellado y una copia completa de lo presentado, incluidos los folios que recibieron en la oficina.
| Vía | Qué conservar | Dato que debes comprobar |
|---|---|---|
| Sede electrónica | Recibo electrónico y archivos enviados | Número de registro y expediente |
| Oficina de asistencia en registros | Resguardo sellado y copia del escrito | Fecha y destinatario |
| Correo administrativo | Resguardo de presentación y copia íntegra | Identificación del envío |
Actuar ante una resolución desfavorable
Si la resolución mantiene una liquidación, impone una sanción o deniega una devolución, identifica qué parte quieres impugnar y qué resultado solicitas. No basta con expresar desacuerdo: vincula cada motivo con un error concreto, como un cálculo incorrecto o la aplicación de una norma que no corresponde. El plazo para recurrir depende del tipo de acto y de la vía elegida; la fecha de notificación puede determinar cuándo empieza a contar.
Mientras preparas el escrito, reúne la resolución, los documentos que la contradicen y los justificantes relacionados con el expediente. Comprueba también si la deuda debe pagarse durante la impugnación: recurrir no siempre suspende el cobro, y la suspensión puede exigir una solicitud y garantías. Conserva copia de lo presentado y del justificante de registro para acreditar la fecha y el contenido de tu recurso.
Recurso de reposición y reclamación económico-administrativa
Ante un acto tributario, puedes presentar un recurso de reposición ante el mismo órgano que lo dictó o acudir directamente a la reclamación económico-administrativa, según proceda. Ambas vías son alternativas en los supuestos ordinarios: si eliges la reposición, espera su resolución antes de plantear la reclamación. Dirige el escrito al órgano competente e identifica el acto, los motivos de impugnación y la petición concreta, por ejemplo, que se anule una sanción.
El plazo general para recurrir suele ser de un mes desde el día siguiente a la notificación, aunque debes confirmar el aplicable a tu caso y el régimen del acto. La reclamación se presenta ante el órgano que corresponda y la resuelve el tribunal económico-administrativo competente. Un escrito fuera de plazo puede ser inadmitido; por eso, anota la fecha límite y presenta la documentación por un registro admitido, guardando el recibo con sello temporal.
Asesoramiento profesional y vías judiciales
Si el expediente incluye una sanción elevada, operaciones complejas o criterios jurídicos discutibles, consulta a un abogado tributarista o a un asesor fiscal con experiencia en recursos. Entrégale la resolución completa, las alegaciones anteriores y las pruebas aportadas, no solo la página final. Una revisión especializada puede detectar defectos de motivación, errores de cálculo o cuestiones de prescripción que conviene formular con precisión en la impugnación.
Cuando la vía económico-administrativa termina con una resolución desfavorable, puedes acudir a la jurisdicción contencioso-administrativa si el asunto admite revisión judicial. La demanda se presenta ante el órgano judicial competente y queda sujeta a plazos y requisitos procesales propios, por lo que no conviene aplicar automáticamente el plazo de un recurso administrativo. La asistencia letrada puede ser obligatoria según el juzgado y el procedimiento; confirma esa exigencia antes de presentar la demanda.
- Separa los documentos por fecha y tipo de prueba.
- Numera los anexos y cita cada uno en el escrito.
- Solicita copia íntegra del expediente si necesitas revisar sus actuaciones.
Evitar errores y futuras notificaciones
Una gestión preventiva reduce incidencias que pueden derivar en requerimientos por datos incompletos, pagos pendientes o comunicaciones desatendidas. Integra las obligaciones fiscales en tu calendario habitual y asigna quién revisa cada aviso si colaboras con una asesoría o compartes la administración de una empresa. La revisión periódica de tus datos censales permite detectar cambios de domicilio o actividad que debas comunicar a la Agencia Tributaria. Para conocer qué puede incluir un requerimiento y cómo actuar, consulta esta guía sobre Requerimiento Hacienda: qué es y cómo responder a uno.
Además, separa las tareas fiscales de otros recordatorios para que una fecha de presentación no quede enterrada entre citas y facturas. Si recibes avisos en más de un canal, establece una rutina que contemple tanto el correo postal como la sede electrónica. Una persona responsable y un calendario compartido reducen el riesgo de que un cambio interno deje una obligación sin atender. En una pequeña sociedad, por ejemplo, puedes designar a quien comprueba semanalmente el buzón electrónico y registra las fechas fiscales en el calendario corporativo.
Mantener actualizados los datos y revisar las notificaciones electrónicas
Comunica a la Agencia Tributaria los cambios de domicilio fiscal, actividad o datos identificativos mediante el trámite censal que corresponda a tu situación. Si trabajas por cuenta propia, revisa que la dirección registrada siga siendo válida después de una mudanza; en una sociedad, confirma también quién figura como representante. Un domicilio desactualizado puede dejarte sin una comunicación postal, aunque la Administración haya enviado el aviso a la dirección que consta en sus registros. Guarda el justificante del cambio junto con la documentación de tu actividad.
Por otra parte, entra con regularidad en la sede electrónica y comprueba el buzón de notificaciones, incluso cuando no esperes una comunicación. Si has autorizado a una asesoría para recibir avisos, confirma que la autorización sigue vigente y que el profesional puede acceder al sistema. No dependas únicamente del correo electrónico de aviso: puede fallar o llegar a la carpeta de spam, mientras que la notificación permanece disponible en el buzón electrónico. Anota en tu calendario la fecha de cada revisión y quién la realizó.
Conservar registros y cumplir los plazos fiscales
Organiza facturas, declaraciones, justificantes de pago y comunicaciones en carpetas digitales por ejercicio y tipo de obligación. Usa nombres reconocibles, como «IVA, segundo trimestre» o «retenciones, nóminas», y conserva los archivos con sus justificantes de presentación. Los registros completos permiten localizar rápidamente el documento que respalda una declaración si Hacienda solicita aclaraciones. Mantén también una copia de seguridad en un espacio distinto del ordenador principal, con acceso restringido a quienes gestionan la contabilidad.
Para evitar retrasos, incorpora al calendario las fechas fiscales que correspondan a tus obligaciones y activa recordatorios con antelación suficiente para reunir los datos. Si una presentación depende de información de terceros, como facturas de proveedores, solicítala antes del cierre del periodo. Presentar dentro de plazo y guardar el recibo electrónico deja constancia de la gestión realizada; archiva ese recibo junto a la declaración y verifica que indique el envío correcto. Si delegas la tarea, acuerda quién confirma la presentación y conserva el comprobante.
| Medida | Qué debes revisar | Registro que conviene conservar |
|---|---|---|
| Actualizar datos censales | Domicilio, actividad y representación | Justificante del trámite |
| Revisar el buzón electrónico | Avisos y notificaciones disponibles | Fecha de revisión y comunicación recibida |
| Ordenar documentación fiscal | Facturas, declaraciones y pagos | Archivos y copias de seguridad |
| Controlar vencimientos | Fechas de presentación y pagos | Declaración y recibo electrónico |
Conclusión
Ante una notificación de Hacienda, identifica primero qué acto has recibido y qué trámite te exige. Comprueba la fecha de puesta a disposición o recepción, el plazo indicado y las consecuencias de no contestar. Después, reúne los documentos relacionados con el asunto y presenta una respuesta clara, con los justificantes pertinentes, por la sede electrónica si estás obligado a relacionarte electrónicamente o por el canal que corresponda. Guarda el resguardo de presentación junto con la notificación y los anexos enviados.
Si la resolución es desfavorable, revisa qué recurso procede y cuándo vence el plazo para interponerlo; la propia resolución suele indicar esas vías. No pagues ni recurras sin valorar el efecto de cada opción, especialmente si se trata de una liquidación o una sanción. Cuando el expediente sea complejo, solicita asesoramiento de un profesional tributario con la notificación completa y tus documentos. Mantén ordenados el aviso, la respuesta, el justificante y cualquier resolución posterior en una misma carpeta.