
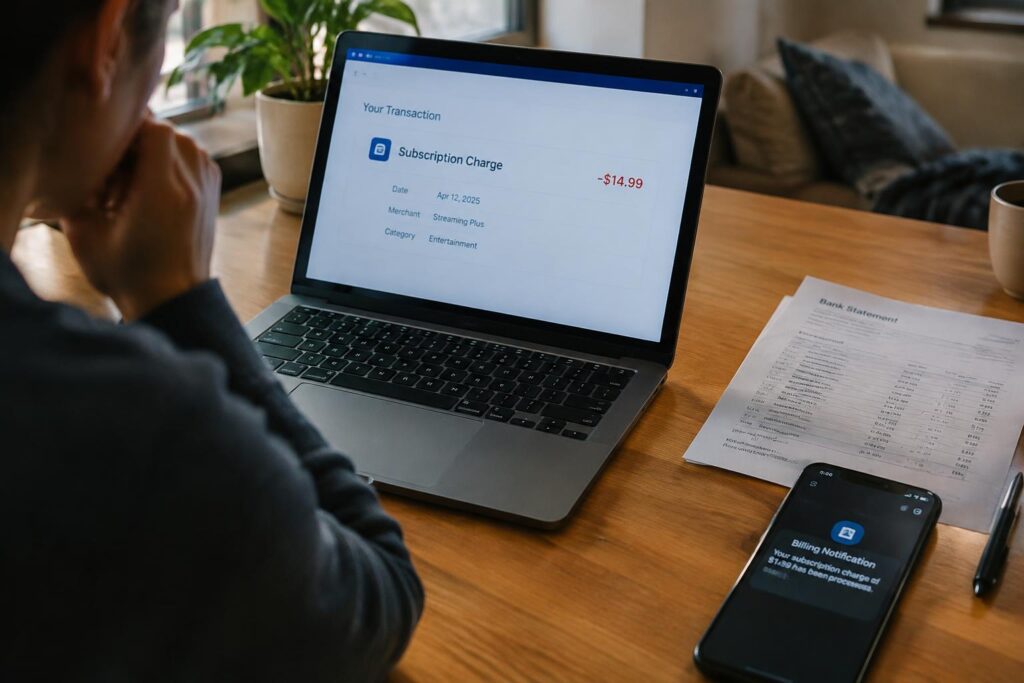
Un cargo recurrente por una aplicación, una plataforma de vídeo o un servicio digital que no reconoces puede indicar un error de facturación o un uso no autorizado de tus datos. Ante un importe en tu tarjeta o cuenta bancaria, actúa con rapidez: cada nuevo cobro puede aumentar el perjuicio y complicar la reclamación.
Identificar el cargo y localizar al proveedor
Empieza por separar el cargo desconocido de otros pagos periódicos, como telefonía, almacenamiento digital o plataformas de entretenimiento. La fecha y el importe pueden coincidir con una prueba gratuita que pasó a ser de pago, una compra hecha por alguien de tu hogar o un servicio asociado a otra cuenta. Anota los datos tal como aparecen, sin asumir que el nombre abreviado identifica al vendedor. La descripción exacta del movimiento es la primera pista para reconstruir su origen.
Después, reúne la información que permita vincular ese movimiento con una empresa concreta. Revisa si recibiste una factura, un correo de confirmación o un aviso de renovación en las cuentas de correo que utilizas para compras. Si compartes tarjetas o dispositivos, pregunta a las personas autorizadas si reconocen el servicio, sin enviarles el número completo de la tarjeta. Conserva una nota con el importe, la fecha y la moneda, además del nombre que muestra el banco.
Revisar el extracto bancario y los recibos
Consulta el movimiento en la aplicación o la banca web y abre sus detalles, porque el extracto resumido puede mostrar un descriptor incompleto. Comprueba si el cargo figura como compra con tarjeta, adeudo directo o pago procesado por una cartera digital; ese dato orienta la búsqueda del proveedor. Busca también recibos en las carpetas de entrada, promociones y correo no deseado, usando el importe o la fecha como términos. El canal de pago puede revelar si intervino una tienda de aplicaciones.
Al revisar comprobantes, compara la moneda, el importe final y la fecha de operación, que puede diferir de la fecha en que el cargo se contabilizó. Un recibo válido suele indicar el producto, el vendedor o un identificador de pedido; guarda el mensaje original y evita abrir enlaces sospechosos. Si la compra aparece en una cuenta de Apple, Google u otra plataforma, anota el correo asociado y el número de pedido, sin compartir contraseñas ni códigos de acceso.
Buscar el nombre comercial, la fecha y el importe
Introduce en un buscador el descriptor bancario entre comillas y añade la ciudad o el país que aparece en el movimiento, si figura alguno. Los comercios pueden cobrar con una razón social distinta de su marca, y algunos procesadores aparecen en el extracto en lugar del vendedor. Contrasta cualquier resultado con el recibo o la página oficial del servicio; no confíes solo en un anuncio ni en directorios sin datos de contacto verificables. Una coincidencia útil debe explicar el mismo tipo de servicio y el importe observado.
Si el nombre sigue sin aclararse, busca el importe exacto junto con la fecha aproximada en tus correos y en el historial de compras de las plataformas que utilizas. Revisa también si hubo una conversión de moneda, impuestos o una variación por tipo de cambio, pues el total bancario puede no coincidir con el precio anunciado. Para obtener una pista adicional, pregunta al banco qué información ampliada ofrece sobre el comercio, como el descriptor completo o el país del procesador, sin facilitar datos de autenticación.
- Comprueba si el cargo está pendiente o ya contabilizado.
- Busca el recibo en cuentas de correo antiguas.
- Revisa el historial de compras de la tienda de aplicaciones.
Cancelar la suscripción y conservar pruebas
Una vez que identifiques al proveedor, solicita que detenga la suscripción y cualquier renovación automática. Usa un canal que deje constancia, como el correo electrónico o el formulario de atención, y guarda una copia de lo enviado. Si cancelas desde una cuenta, descarga o captura la confirmación antes de cerrar la sesión; no basta con borrar la aplicación, porque eso no siempre pone fin a los cobros recurrentes.
Mientras esperas respuesta, anota la fecha, el importe y el nombre que aparece en el cargo, junto con cada contacto realizado. La guía de la FTC sobre cómo suspender suscripciones que nunca pediste describe medidas prácticas para detener renovaciones no solicitadas. Conserva también los avisos recibidos y la confirmación de cancelación en un mismo archivo, con las fechas visibles.
Solicitar la cancelación por escrito
Envía un mensaje claro al proveedor desde una dirección que puedas consultar después. Incluye el correo o teléfono asociado a la cuenta, el nombre del servicio y, si lo tienes, el identificador de cliente; no envíes el número completo de tu tarjeta ni contraseñas. Indica expresamente que solicitas cancelar la suscripción y detener futuras renovaciones, y pide una confirmación escrita con la fecha efectiva. Guarda el mensaje enviado y cualquier número de solicitud que aparezca en pantalla.
Si el servicio ofrece un botón de cancelación, completa todos los pasos hasta que la página confirme que la renovación quedó desactivada. Haz una captura de esa pantalla y conserva el correo automático, si llega. Cuando contactes por teléfono, pide que te envíen la confirmación por correo y registra el nombre o identificador de quien te atendió. La guía de la FTC sobre cómo suspender suscripciones que nunca pediste también recomienda conservar constancia de la cancelación.
Guardar mensajes, capturas y números de referencia
Organiza las pruebas en una carpeta con el nombre del proveedor y guarda allí el correo de solicitud, la respuesta, las capturas de la cuenta y los avisos de renovación. Procura que cada imagen muestre la fecha, el nombre del servicio y el estado de la suscripción, sin recortar información relevante. Conserva los archivos originales, además de cualquier copia, y evita depender solo de enlaces a páginas que podrían dejar de estar disponibles.
Asimismo, anota en un documento la fecha y hora de cada llamada, el canal utilizado, el número de referencia y lo que te comunicaron. Si recibes una confirmación de cancelación, registra la fecha efectiva y guárdala junto con el mensaje inicial. Para localizar los documentos con rapidez, usa nombres descriptivos, por ejemplo, “Proveedor-confirmación-cancelación” y “Proveedor-captura-cuenta”; no incluyas datos completos de pago en los nombres de archivo.
| Gestión | Prueba que debes conservar | Dato concreto |
|---|---|---|
| Solicitud por escrito | Mensaje enviado y respuesta | Fecha y canal |
| Cancelación en la cuenta | Captura de confirmación | Estado de renovación |
| Contacto telefónico | Notas de la llamada | Número de referencia |
Reclamar el cobro ante el proveedor
Dirígete al comercio que aparece como responsable de la suscripción y solicita la devolución por escrito. Usa el formulario de atención, el correo de soporte o el canal de reclamaciones que figure en su sitio web; conserva una copia del mensaje y cualquier número de caso. Expón que no autorizaste el alta y que el cargo no corresponde a un servicio solicitado. Una petición ordenada, con datos verificables, facilita que el proveedor localice la operación.
Incluye la fecha y el importe exactos del cargo, el nombre que figura en el extracto y los últimos dígitos de la tarjeta, nunca su número completo ni el código de seguridad. Adjunta solo la información necesaria, como una captura donde se vea el movimiento, y oculta otros pagos o datos personales. Pide una respuesta por escrito y fija un plazo razonable para recibirla. No compartas contraseñas ni códigos de verificación durante el trámite.
Presentar una reclamación clara y fechada
En el asunto del mensaje escribe «Reclamación por suscripción no autorizada» y añade la fecha del cargo para que el equipo de atención pueda identificarlo. En el cuerpo, indica cuándo detectaste el movimiento, qué importe se cobró y por qué no reconoces la contratación. Si el proveedor afirma que aceptaste una prueba gratuita, pide que precise la fecha, el método de alta y el registro del consentimiento. Solicita el reembolso íntegro del importe cobrado.
Envía la reclamación desde una dirección de correo que puedas consultar y guarda el mensaje enviado, los archivos adjuntos y la respuesta automática. Si usas el chat, descarga la conversación o toma capturas donde aparezcan la fecha, el nombre del agente y el identificador del caso. Evita describir varios cargos en una misma solicitud si corresponden a periodos distintos: enumera cada operación con su fecha e importe para que el proveedor responda sobre cada una.
Solicitar confirmación de cancelación y devolución
En la misma comunicación, pide que el proveedor confirme por escrito que la suscripción quedó cancelada y que no se generarán nuevos cobros. Solicita también el importe que devolverá, el medio de pago al que enviará el reembolso y la fecha en que lo tramitará. La confirmación escrita permite distinguir la baja del servicio de la devolución del cargo, que pueden procesarse por separado. Conserva cualquier número de referencia facilitado por el comercio.
Cuando recibas una respuesta, comprueba que identifica el plan cancelado y el cargo reclamado, no solo que el proveedor haya recibido tu solicitud. Si la empresa confirma la devolución, guarda ese mensaje y revisa el extracto en los siguientes ciclos de facturación para localizar el abono. Si ofrece crédito en la cuenta en lugar de dinero, indica que solicitas el reembolso al medio de pago original y pide que registre esa petición en tu expediente.
- Guarda el número de caso asignado por el comercio.
- Conserva el recibo o la factura vinculados al cargo.
- Anota el nombre comercial y la razón social del proveedor.
Impugnar el cargo con el banco o emisor de la tarjeta
Si el proveedor no reconoce el problema o el cargo sigue pendiente de aclaración, comunícate con el banco o con la entidad que emitió tu tarjeta. Indica que no autorizaste la suscripción y solicita abrir una disputa por cargo no reconocido. Usa el teléfono de atención que aparece en la tarjeta o el canal seguro de la aplicación bancaria; evita enviar números completos de tarjeta por correo electrónico. Anota la fecha, el nombre o código de quien te atendió y el número de folio.
Expón los hechos en orden y aporta solo documentos pertinentes, como el movimiento del estado de cuenta, el nombre comercial que aparece y la respuesta del proveedor, si la tienes. Pregunta cómo enviar los archivos y conserva el acuse de recepción. No declares falsamente que te robaron la tarjeta si aún la tienes: describe con precisión que desconoces ese pago recurrente. El banco puede pedirte una aclaración firmada o datos sobre la transacción.
Reportar el cargo no autorizado
Al presentar el reclamo, identifica el importe, la fecha y la descripción exacta del movimiento, incluidos sufijos o abreviaturas que figuren en la banca digital. Aclara si es un cargo único o recurrente y si reconoces alguna compra relacionada con ese comercio. Esa distinción evita que se impugnen operaciones legítimas junto con la suscripción. Solicita confirmación de que el reporte quedó registrado y guarda el número de folio junto con una captura del movimiento.
Si el banco ofrece un formulario de aclaración, completa cada campo con datos verificables y adjunta copias legibles, no originales. No compartas claves, códigos de verificación ni el PIN con quien te contacte para “ayudarte” a tramitar la disputa; el banco no necesita tu contraseña para recibir el reclamo. Revisa después los mensajes del emisor, porque puede pedir información adicional o comunicar el resultado por la aplicación, una llamada o correo institucional.
Consultar plazos, bloqueo y reemplazo de tarjeta
Pregunta al emisor cuál es el plazo para disputar el movimiento y desde qué fecha lo cuenta, ya que las condiciones pueden variar según el país, la tarjeta y el tipo de operación. Presenta el reclamo cuanto antes y pide que te indiquen por escrito si debes seguir pagando el saldo no controvertido mientras revisan el caso. Registra la fecha límite y el canal indicado en el folio; no supongas que reportar el cargo detiene automáticamente otros débitos.
Si sospechas que alguien obtuvo los datos de tu tarjeta, solicita que el banco evalúe bloquearla de inmediato y emitir un reemplazo. Antes de aceptar, pregunta qué ocurrirá con pagos legítimos y con los cargos recurrentes que sí autorizaste, porque actualizar la tarjeta en servicios válidos puede ser necesario. Confirma cuándo quedará inhabilitada la tarjeta anterior y revisa los movimientos recientes y futuros en la aplicación bancaria, incluida cualquier autorización pendiente.
| Situación | Solicitud al emisor | Dato que debes conservar |
|---|---|---|
| Cargo que no reconoces | Abrir una disputa | Folio y fecha del reporte |
| Datos de tarjeta posiblemente expuestos | Evaluar bloqueo y reemplazo | Confirmación de inhabilitación |
| Revisión en curso | Precisar plazos y documentación | Fecha límite y acuse de recepción |
Acudir a organismos de protección al consumidor
Si el proveedor y el banco mantienen el cobro pese a tus reclamaciones, puedes solicitar la intervención de la autoridad de consumo o del organismo financiero competente en tu país. La vía depende de quién prestó el servicio y de cómo se procesó el pago: una suscripción digital puede corresponder a una oficina de consumo, mientras que una disputa sobre la tarjeta puede requerir un defensor financiero. La autoridad adecuada puede orientar el trámite y, según sus facultades, mediar o iniciar una investigación.
También puedes acudir a una asociación de consumidores para recibir orientación sobre formularios, canales oficiales y documentos aceptados. Antes de presentar el caso, identifica el nombre legal del proveedor y conserva las respuestas recibidas; algunos organismos no tramitan reclamaciones sin constancia de que intentaste resolverlas directamente. Como referencia de una situación similar, puedes leer «¡Me cobraron una suscripción a la que nunca me suscribí!». Usa canales oficiales para entregar información personal.
Reunir pruebas y presentar una denuncia
Ordena los documentos por fecha para que la autoridad pueda reconstruir el reclamo: extracto donde aparece el cargo, recibo o correo de confirmación, condiciones del servicio y mensajes intercambiados con el proveedor y el banco. Añade el número de caso de cada gestión y anota qué respuesta recibiste. Conserva los originales y presenta copias legibles, sin recortar datos que permitan identificar la operación, como la fecha, el importe y el nombre comercial.
Después, completa el formulario de denuncia del organismo competente y describe los hechos de forma concreta: indica que no reconoces haber contratado la suscripción, cuándo detectaste el cargo y qué solución solicitaste. Adjunta únicamente la información necesaria, y no compartas el número completo de la tarjeta ni códigos de seguridad. Si presentas la denuncia en línea, guarda el comprobante de envío y el identificador asignado; si acudes presencialmente, pide una copia sellada de la solicitud.
Consultar derechos y plazos aplicables en tu país
Las normas de consumo y los plazos para reclamar varían según el país, el medio de pago y el tipo de servicio. Consulta el sitio oficial de la autoridad nacional de consumo o del regulador financiero, donde suelen publicarse requisitos, formularios y vías de apelación. Confirma el plazo vigente directamente con el organismo: el límite para reclamar una operación con tarjeta puede diferir del plazo para denunciar prácticas comerciales del proveedor.
Además, revisa qué puede ordenar la entidad que recibe tu caso. Algunas autoridades ofrecen mediación, otras pueden abrir un procedimiento sancionador, y ciertas oficinas solo orientan o derivan la reclamación. Si resides en otro país distinto al del proveedor, averigua si existe un centro de atención transfronteriza o una entidad que admita reclamaciones contra empresas extranjeras. Guarda una copia de la norma o guía oficial consultada y registra la fecha en que presentaste cada documento.
- Solicita un número de expediente al registrar la denuncia.
- Guarda los mensajes de confirmación del organismo.
- Pregunta si puedes aportar documentos adicionales después.
Prevenir nuevos cargos no autorizados
Para reducir el riesgo de futuros cobros, limita dónde guardas los datos de tu tarjeta y activa las alertas de pago que ofrece tu banco. Las notificaciones inmediatas te permiten detectar una operación pequeña o una renovación poco después de que aparezca. Usa una tarjeta virtual, si tu entidad la ofrece, para compras en línea que no requieran un medio de pago permanente.
También conviene establecer una rutina sencilla: revisar los movimientos, retirar los datos de pago de comercios que ya no utilizas y anotar cuándo termina cada prueba gratuita. La prevención más eficaz combina esas verificaciones con contraseñas únicas y acceso protegido a tu correo, porque allí suelen llegar avisos de renovación y cambios de cuenta. Prioriza las alertas, la revisión frecuente y la protección de tus credenciales.
Revisar periódicamente los movimientos de la cuenta
Cada vez que consultes la aplicación o el extracto bancario, busca cargos recurrentes, incluso si son de poco importe. Un servicio puede aparecer con el nombre legal de la empresa, una abreviatura o el procesador de pagos, por lo que conviene comparar el concepto con tus recibos y correos de confirmación. Presta atención a los importes pequeños: una prueba convertida en plan mensual puede pasar inadvertida entre compras cotidianas.
Además, configura avisos para compras con tarjeta y débitos automáticos, si tu banco permite elegir el tipo de operación. Revisa también las cuentas familiares o las tarjetas adicionales, ya que una suscripción iniciada por otra persona puede cargarse al mismo medio de pago. Una revisión semanal facilita reconocer un patrón de cobro antes de que se repita durante varios ciclos de facturación.
| Medida | Qué revisar | Señal de alerta |
|---|---|---|
| Movimientos de la cuenta | Cargos recurrentes y conceptos desconocidos | Importes repetidos o nombres de comercios inesperados |
| Alertas bancarias | Avisos de compras y débitos automáticos | Operaciones que no reconoces |
| Pruebas gratuitas | Fecha de conversión a plan de pago | Renovación próxima sin intención de continuar |
| Datos de pago | Tarjetas guardadas en comercios y aplicaciones | Medios de pago asociados a cuentas que ya no utilizas |
Proteger los datos de pago y vigilar las pruebas gratuitas
Al comprar en línea, introduce los datos de la tarjeta solo en sitios cuya dirección y titularidad puedas verificar; evita enlaces de pago recibidos en mensajes inesperados. No compartas códigos de seguridad ni claves de confirmación, aunque quien los solicite diga representar al banco o a una plataforma. Protege también tu correo electrónico con una contraseña exclusiva y verificación en dos pasos, porque el acceso a esa cuenta puede permitir restablecer otras claves.
Antes de activar una prueba gratuita, comprueba qué día termina, cuánto costará después y cómo se cancela. Guarda el correo de alta y añade un recordatorio en tu calendario unos días antes de la renovación; si no quieres continuar, cancela desde la cuenta del proveedor y conserva la confirmación. Retira la tarjeta guardada cuando el servicio ofrezca esa opción y no necesites mantenerla asociada a tu perfil.
Conclusión
Ante una suscripción que no reconoces, actúa con rapidez y conserva el control de cada gestión. Revisa el nombre del comercio y la fecha del cargo, solicita la cancelación al proveedor y guarda correos, capturas y números de reclamación. Si no recibes una solución o el cobro continúa, disputa la operación con tu banco o emisor de la tarjeta y presenta la documentación que respalde tu caso.
Además, acude a la autoridad de protección al consumidor de tu país si el proveedor no responde o la controversia persiste; los canales y plazos varían según el lugar. Después de resolver el cargo, revisa los movimientos de la cuenta y las suscripciones vinculadas a tus aplicaciones y servicios digitales. Conserva la confirmación de cancelación y el comprobante de la reclamación bancaria junto con la fecha del último cobro.