
Una compra que no reconoces o un aviso de inicio de sesión desde una ubicación desconocida puede indicar que alguien usa tus datos personales sin autorización. Si recibes una factura ajena o detectas cambios en tu cuenta, actúa con rapidez: el uso indebido puede afectar tu dinero y tu identidad. Consulta cómo detectar y reportar el uso indebido de datos personales.
Señales de que alguien podría estar usando tus datos personales
Un cargo, una notificación o un cambio inesperado en una cuenta puede indicar que alguien está usando tus datos sin autorización. Por sí solo, un aviso aislado no confirma el uso indebido, pero varios hechos que no encajan con tus actividades merecen atención. Fíjate, por ejemplo, en comunicaciones de una entidad con la que no tienes relación o en servicios que aparecen asociados a tu nombre. Las notificaciones inesperadas pueden llegar por correo electrónico, mensaje de texto o carta postal.
También observa si recibes mensajes dirigidos a otra persona, avisos sobre operaciones que no recuerdas o solicitudes de pago de empresas desconocidas. Guarda cada comunicación y anota cuándo llegó, especialmente si incluye un número de referencia o el nombre de un proveedor. Los detalles concretos, como la fecha de un cargo o el remitente de un aviso, permiten distinguir un error administrativo de una actividad que afecta a tus cuentas.
Compras, préstamos o contratos que no reconoces
Una factura por un teléfono que no compraste, el aviso de una compra en una tienda en línea o una carta de cobro por una deuda desconocida son señales que debes tomar en serio. Revisa si el documento incluye tu nombre, una dirección anterior o datos de contacto que ya no utilizas; esos elementos pueden aparecer en una solicitud hecha con información personal ajena. Una deuda a tu nombre no demuestra por sí sola quién la originó, pero no conviene ignorar cartas de una entidad financiera o de una empresa de cobros.
Del mismo modo, presta atención a contratos de servicios, tarjetas o préstamos que no solicitaste, incluso si todavía no recibes una factura. Un comercio puede enviar la confirmación a un correo electrónico que no controlas, mientras que el proveedor remite el cobro a tu domicilio. Conserva el sobre, la factura y cualquier mensaje asociado, sin responder con datos sensibles mediante enlaces recibidos por correo. El nombre del proveedor, la fecha de contratación y el número de cuenta que figuran en el documento son pistas concretas.
Alertas de acceso, cambios de contraseña o cuentas desconocidas
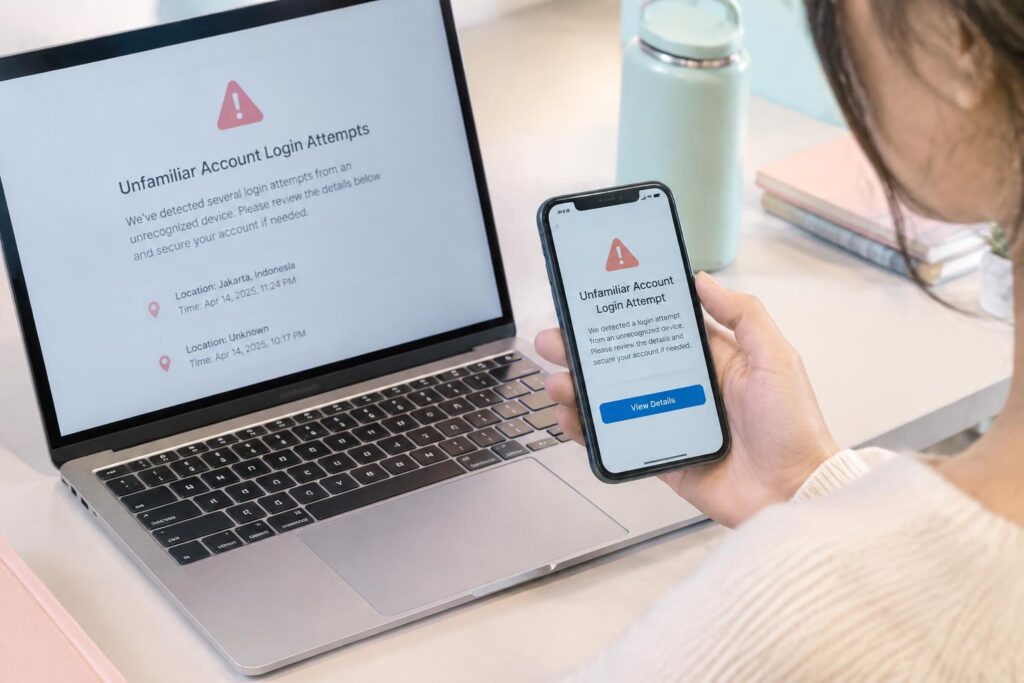
Un aviso de inicio de sesión desde una ubicación que no reconoces, un código de verificación que no pediste o una notificación de cambio de contraseña pueden señalar un intento de entrar en una cuenta. También es sospechoso que dejes de recibir mensajes de restablecimiento en tu correo habitual o que una aplicación informe que se modificó el teléfono asociado. Los códigos de acceso no solicitados indican que alguien pudo introducir tu dirección o número para intentar iniciar sesión, aunque el intento no haya tenido éxito.
Por otra parte, podrías descubrir perfiles, suscripciones o cuentas abiertas con tu nombre en servicios que nunca utilizaste. Los avisos de bienvenida, los recibos de prueba gratuita y los mensajes de confirmación pueden revelar ese registro, incluso si no reconoces la plataforma. Examina con cuidado el remitente y el nombre del servicio antes de abrir enlaces, y conserva capturas de las alertas relevantes. Una cuenta desconocida vinculada a tu correo o teléfono merece atención, sobre todo si recibes notificaciones de cambios que no autorizaste.
- Un código de verificación que no solicitaste.
- Una confirmación de suscripción que no reconoces.
- Un aviso de cambio del teléfono asociado a una cuenta.
Cómo comprobar si tus datos se han utilizado sin permiso
Empieza por reunir indicios en fuentes distintas: movimientos de tus productos financieros, consultas registradas en tus informes de crédito y actividad reciente en tus cuentas. Anota las fechas, los importes y los nombres de comercios o servicios que no reconoces; una sola operación puede ser un error, pero varias señales coincidentes requieren atención. Conserva los avisos y documentos originales, porque la fecha exacta puede servir para identificar cuándo apareció un movimiento o acceso sospechoso.
Después, compara esos registros con tus compras, solicitudes y accesos legítimos. Una consulta de crédito puede corresponder a una petición que hiciste, mientras que un inicio de sesión desde un dispositivo desconocido merece revisión. Un cargo no reconocido, una cuenta nueva a tu nombre o cambios que no autorizaste ofrecen motivos concretos para solicitar detalles a la entidad correspondiente. Registra también el número de caso y la respuesta que recibas.
Revisar estados de cuenta e informes de crédito
Abre los estados de cuenta bancarios y de tarjetas desde el portal oficial de cada entidad, y revisa cargos, retiros, transferencias y pagos automáticos. Busca importes pequeños además de los grandes: una compra de prueba puede preceder a operaciones de mayor valor. Si no identificas un movimiento, apunta la fecha, el comercio y el número de referencia, y pregunta al banco si fue presencial, en línea o recurrente. Los cargos desconocidos deben distinguirse de autorizaciones pendientes, que pueden cambiar o desaparecer.
Solicita tus informes de crédito mediante los canales oficiales disponibles en tu país y examina cuentas, préstamos, domicilios y consultas recientes. Comprueba si reconoces cada entidad que pidió tu historial y cada producto financiero registrado a tu nombre. Una cuenta que no abriste o una dirección ajena puede indicar que alguien usó tus datos; una consulta no reconocida también merece aclaración. Conserva una copia con la fecha de descarga y señala el nombre exacto del acreedor que aparece.
Consultar alertas de seguridad y registros de actividad
Revisa los avisos enviados por correo electrónico, SMS o notificaciones de tus servicios financieros y digitales. Busca mensajes sobre cambios de contraseña, nuevos dispositivos, solicitudes de códigos de verificación o modificaciones de datos de contacto que no hayas iniciado. Confirma que el aviso proceda de la entidad y no de un remitente que imita su identidad. Un código de acceso que no solicitaste puede indicar que alguien intenta entrar, aunque el intento no haya tenido éxito.
En cada cuenta, consulta el historial de sesiones o la sección de seguridad para localizar inicios de sesión, dispositivos y ubicaciones que no reconoces. Algunos servicios muestran la hora, el navegador o la dirección aproximada desde la que se accedió; compara esos datos con tus propios dispositivos y horarios. Revisa también cambios en correos de recuperación, números telefónicos y permisos de aplicaciones. Una sesión desconocida registrada junto con un cambio de recuperación constituye un indicio especialmente claro; guarda la captura con la fecha visible.
| Registro | Qué revisar | Indicio concreto |
|---|---|---|
| Estado de cuenta | Cargos, retiros y transferencias | Comercio o importe que no reconoces |
| Informe de crédito | Cuentas, domicilios y consultas | Préstamo o entidad que no solicitaste |
| Alertas de seguridad | Códigos y cambios de acceso | Aviso de una acción que no iniciaste |
| Registro de actividad | Sesiones, dispositivos y permisos | Acceso desde un dispositivo desconocido |
Cómo proteger tus cuentas y documentos personales
Reduce las vías de acceso empezando por las cuentas que concentran información sensible, como el correo electrónico, la banca en línea y los servicios de almacenamiento. Revisa desde sus ajustes qué teléfonos, navegadores y sesiones tienen acceso, y cierra los que no reconozcas. Mantén actualizados el sistema operativo y las aplicaciones, porque las versiones antiguas pueden conservar fallos de seguridad conocidos. Activa también las alertas de inicio de sesión y de cambios en el perfil para recibir avisos en tu dispositivo habitual. Limitar las sesiones activas impide que un acceso olvidado siga disponible desde una computadora compartida.
Ordena tus documentos físicos y digitales para que los datos que necesitas no queden expuestos junto con los que rara vez usas. Guarda identificaciones y comprobantes en un lugar cerrado, y elimina copias innecesarias de carpetas compartidas o descargas. En dispositivos ajenos, evita guardar contraseñas y cierra la sesión antes de salir. Si compartes una cuenta familiar, asigna perfiles separados en vez de intercambiar claves; así puedes retirar el acceso de una persona sin cambiar los permisos de todos. Menos copias disponibles significa menos archivos sensibles en equipos, correos y espacios compartidos.
Cambiar contraseñas y activar la verificación en dos pasos
Empieza por el correo principal, ya que suele permitir restablecer el acceso a otros servicios. Crea una contraseña nueva, larga y exclusiva para cada cuenta; un gestor de contraseñas puede generar y guardar claves distintas sin que tengas que memorizarlas. No reutilices la clave anterior ni la combines con variaciones previsibles, como añadir un número al final. Si una cuenta ofrece cerrar todas las sesiones después del cambio, usa esa opción y vuelve a iniciar sesión únicamente en tus dispositivos personales. La reutilización de contraseñas permite que una clave filtrada abra más de una cuenta.
Activa la verificación en dos pasos desde la configuración de seguridad de cada servicio, en especial del correo, las redes sociales y las cuentas financieras. Cuando esté disponible, elige una aplicación autenticadora o una llave de seguridad en lugar de depender solo de mensajes de texto. Conserva los códigos de recuperación en un lugar privado y separado del teléfono; no los envíes por correo ni los compartas con alguien que te los solicite. Revisa también los métodos de recuperación registrados y elimina números o direcciones que ya no controlas. Protege los códigos de recuperación como si fueran una llave de acceso.
Proteger documentos, dispositivos y datos de contacto
Configura un código de bloqueo difícil de adivinar en el teléfono y la computadora, y activa el bloqueo automático cuando la pantalla quede inactiva. Si el dispositivo lo permite, habilita el cifrado del almacenamiento y la función para localizarlo o borrarlo a distancia. Haz copias de seguridad en una cuenta protegida con una contraseña exclusiva y verificación en dos pasos; evita guardar identificaciones escaneadas en carpetas públicas o enlaces accesibles para cualquiera. El cifrado del dispositivo dificulta que otra persona lea los archivos si pierde el equipo o se lo roban.
Comprueba qué número telefónico y dirección de correo aparecen como datos de recuperación en tus cuentas, y sustituye los que ya no utilizas. Pide a tu operador móvil que establezca un PIN de atención o una contraseña para impedir cambios no autorizados en la línea. Antes de enviar una copia de un documento, oculta los datos que el destinatario no necesita y añade una marca visible con el propósito y la fecha de entrega. Guarda los originales en un archivador cerrado, no en el automóvil ni en un bolso que dejes sin vigilancia. Limita los datos visibles en cada copia que entregues.
- Desactiva la vista previa de mensajes en la pantalla bloqueada.
- Quita permisos de ubicación a aplicaciones que no los necesitan.
- Desconecta las cuentas personales de televisores o equipos compartidos.
- Elimina archivos sensibles de la papelera y de la carpeta de descargas.
Qué hacer ante un posible robo de identidad
Si detectas una operación, cuenta o contrato que no reconoces, actúa con rapidez y conserva un registro de cada gestión. Anota cuándo advertiste el problema, qué dato parece comprometido y qué entidad intervino; esa cronología puede ser decisiva si necesitas impugnar cargos o acreditar que avisaste a tiempo. Comunica el incidente cuanto antes por un canal oficial y solicita un número de caso antes de terminar la llamada.
Mientras se aclara lo ocurrido, limita tus comunicaciones a los datos necesarios para identificar la operación cuestionada. No envíes contraseñas, códigos de verificación ni fotografías completas de documentos a números o direcciones que no hayas confirmado en el sitio oficial de la entidad. Si recibes una llamada inesperada, cuelga y contacta directamente con el banco o la empresa usando el teléfono impreso en tu tarjeta o en una factura reciente; guarda el nombre de quien te atienda y la hora de contacto.
Contactar al banco, las empresas y las autoridades pertinentes
Primero, llama al banco desde su aplicación oficial o desde el número del reverso de tu tarjeta, informa qué cargo no autorizaste y pide bloquear el medio de pago afectado. Solicita que registren la disputa formalmente, indiquen el plazo y te expliquen cómo enviar la documentación. Reclama cada operación por separado, con su fecha, importe y comercio, y no describas como propia una compra que no reconoces. Si la entidad ofrece un formulario de reclamación, conserva una copia completa y el comprobante de recepción.
Después, contacta a la empresa donde se abrió la cuenta, línea telefónica o servicio desconocido, y pide que suspenda el acceso y marque el contrato como disputado por posible suplantación. Presenta una denuncia ante la policía o la autoridad competente de tu país si hubo pérdida económica, documentos falsificados o uso de tu identidad; pide el número de denuncia. Evita enviar documentos originales: entrega copias por un canal oficial y conserva el nombre de cada entidad, la fecha del aviso y el identificador del expediente.
Guardar pruebas y dar seguimiento a las reclamaciones
Guarda los extractos donde aparece el movimiento, los correos de confirmación, mensajes de texto, facturas y capturas de pantalla con fecha visible. Descarga los archivos en su formato original cuando sea posible, y conserva también los sobres o cartas recibidos si contienen datos del contrato. No alteres los documentos ni recortes información que permita identificar la operación, como el comercio, el importe o la fecha. Anota en una cronología quién respondió, qué solución ofreció y qué plazo indicó para resolver el reclamo.
Luego, revisa el estado de cada expediente con el número de caso y pide confirmación escrita de cualquier bloqueo, devolución o cierre. Si vence el plazo comunicado sin respuesta, presenta una reclamación ante el servicio de atención al cliente de la entidad y adjunta la denuncia, los comprobantes y la comunicación inicial. Mantén una copia de todo lo enviado y registra la fecha de entrega; si recibes una resolución desfavorable, solicita sus motivos por escrito y las instrucciones para recurrir ante el organismo supervisor correspondiente.
| Gestión | Qué comunicar | Prueba que debes conservar |
|---|---|---|
| Banco | Cargo y medio de pago desconocidos | Número de caso y formulario de disputa |
| Empresa o proveedor | Cuenta o contrato que no reconoces | Confirmación de suspensión y expediente |
| Autoridad competente | Uso presunto de tu identidad y perjuicio | Número de denuncia y copia presentada |
| Seguimiento | Estado y resolución de cada reclamación | Fechas, respuestas y documentos enviados |
Hábitos para prevenir el uso indebido de tus datos
Incorpora la cautela a tus gestiones habituales: antes de facilitar tu nombre completo, domicilio o documento de identidad, confirma quién solicita esos datos y para qué los necesita. En comercios y formularios, comparte solo la información imprescindible y evita entregar copias de documentos si no existe una razón clara. Limitar los datos compartidos reduce la exposición si una cuenta o un servicio sufre un acceso no autorizado. Guarda los archivos sensibles en un espacio privado, no en carpetas públicas o enlaces abiertos.
Además, acostúmbrate a revisar cómo circula tu información en los servicios que utilizas y a consultar fuentes fiables si detectas una situación dudosa. Puedes leer esta guía sobre cómo saber si están usando tus datos personales para reconocer qué señales requieren atención. La prudencia cotidiana también implica evitar publicar rutinas, ubicaciones en tiempo real o imágenes donde aparezcan documentos, matrículas y credenciales.
Reconocer mensajes fraudulentos y enlaces sospechosos
Ante un correo, SMS o mensaje de una red social, comprueba el remitente completo y no te fíes solo del nombre o del logotipo. Los avisos que exigen actuar de inmediato, amenazan con bloquear una cuenta o piden contraseñas y códigos de verificación son señales de alerta. No abras enlaces ni archivos inesperados; entra en el sitio escribiendo su dirección en el navegador o usando la aplicación oficial. Si el mensaje aparenta proceder de tu banco, llama al número impreso en la tarjeta, no al que aparece en el texto.
También puedes detectar engaños en direcciones web con errores ortográficos, dominios añadidos o caracteres que imitan letras conocidas. Antes de introducir datos, confirma que la dirección corresponde al servicio legítimo y que la conexión está cifrada, aunque el candado por sí solo no demuestra que el sitio sea auténtico. Nunca compartas códigos de un solo uso con quien te contacte, incluso si afirma ser personal de soporte. Si recibes un mensaje sospechoso, repórtalo desde la plataforma y elimínalo sin responder ni reenviarlo.
Limitar la información publicada y revisar permisos de aplicaciones
En tus perfiles sociales, restringe quién puede ver publicaciones, listas de contactos y datos de perfil. Evita anunciar que tu vivienda está vacía, compartir tu ubicación en tiempo real o publicar fotografías con billetes, tarjetas de embarque y documentos visibles. Antes de subir una imagen, revisa el fondo y los detalles que puedan revelar tu dirección o tus horarios. La información aparentemente inocua, como el nombre de una mascota o el centro de trabajo, también puede servir para responder preguntas de seguridad o personalizar un engaño.
Por otra parte, revisa periódicamente los permisos de cada aplicación desde los ajustes del teléfono y retira el acceso a la cámara, el micrófono, los contactos o la ubicación cuando no sea necesario. Una aplicación de linterna no necesita consultar tu agenda, y un juego no suele requerir acceso permanente a tu ubicación. Desinstala las herramientas que ya no utilizas y comprueba qué servicios conservan acceso a tus cuentas mediante opciones como «Aplicaciones conectadas». Concede solo los permisos imprescindibles, mientras usas la aplicación, cuando el sistema ofrezca esa posibilidad.
- Desactiva la ubicación precisa para aplicaciones que no la necesitan.
- Usa un correo distinto para registros y boletines comerciales.
- Retira de los perfiles públicos tu fecha de nacimiento completa.
- Evita conectarte a redes wifi abiertas para consultar servicios sensibles.
Cuándo buscar asesoramiento especializado
Apoyo legal, financiero y de consumo
Si aparecen préstamos, tarjetas o contratos que no reconoces, consulta a un abogado especializado en protección de datos o fraude de identidad, sobre todo si recibes reclamaciones de pago. Ante cargos desconocidos o una cuenta comprometida, contacta también con tu banco y pide que su equipo de fraude registre el caso. Si una empresa rechaza tu reclamación o no explica cómo trató tus datos, una asociación de consumidores puede orientarte sobre tus derechos y las vías formales disponibles. Conserva contratos, cartas y números de expediente: serán pruebas útiles para el profesional que revise tu situación.
| Situación | Apoyo indicado | Asunto concreto |
|---|---|---|
| Deuda o contrato ajeno | Abogado | Impugnación de obligaciones |
| Cargos o movimientos desconocidos | Banco | Revisión de operaciones |
| Respuesta insatisfactoria de una empresa | Asociación de consumidores | Reclamación y derechos |
Además, busca atención especializada si recibes una notificación judicial, una reclamación de una empresa de cobro o una comunicación oficial relacionada con una identidad que no es la tuya. Respeta los plazos indicados y evita admitir una deuda ajena antes de recibir orientación jurídica. Si el uso de tus datos causa pérdidas, solicita al banco o al asesor financiero una explicación escrita de los importes afectados y de las operaciones discutidas. Una reclamación formal puede exigir respuestas dentro de plazos concretos; guarda cada comunicación junto con el nombre del organismo, la empresa y la fecha de contacto.
Conclusión
Reconocer el uso indebido de tus datos exige atender señales concretas, como cargos que no reconoces, avisos de inicio de sesión desconocidos o cuentas abiertas a tu nombre. Revisa los movimientos bancarios, el correo electrónico y las notificaciones de tus servicios; guarda capturas y fechas si encuentras actividad sospechosa. Un cambio inesperado en tu historial crediticio también merece atención, aunque no hayas perdido documentos físicos.
Si detectas indicios, cambia las contraseñas desde un dispositivo seguro, activa la verificación en dos pasos y contacta directamente con el banco o la plataforma afectada. Bloquea tarjetas comprometidas y denuncia el posible robo de identidad ante las autoridades de tu país; conserva los números de caso y las comunicaciones recibidas. Actuar con rapidez y mantener un registro ordenado de cada incidente puede limitar daños concretos, como transferencias no autorizadas o contratos fraudulentos.