
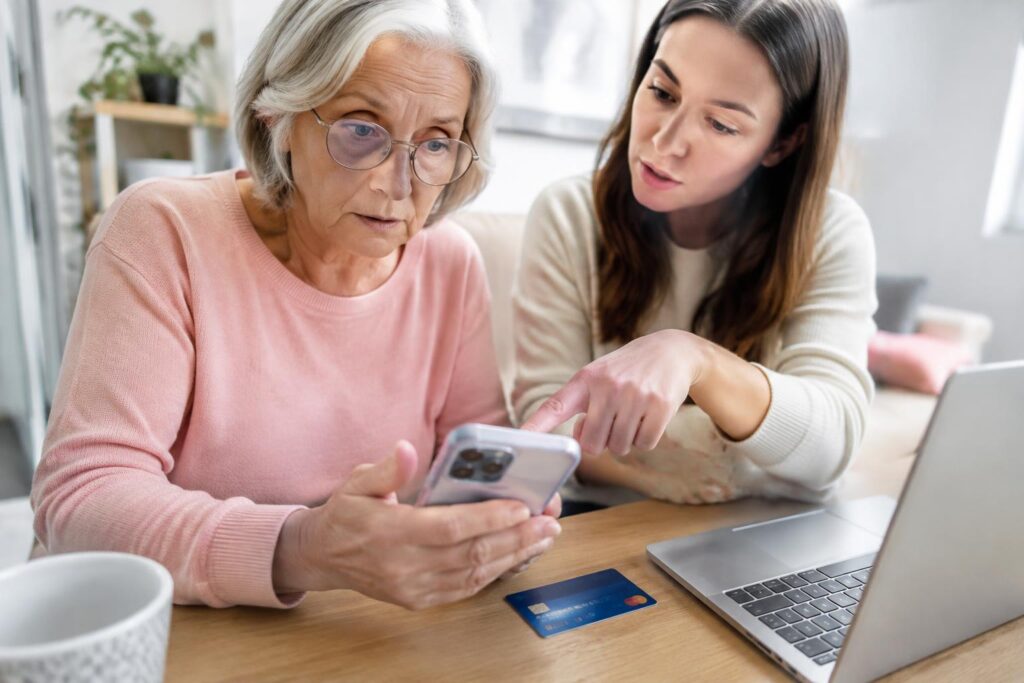
Una llamada que aparenta venir del banco puede presionar a una persona mayor para que revele claves o transfiera dinero. Si tú la acompañas, recuérdale que ninguna entidad debe pedirle su contraseña ni el código recibido por SMS. La urgencia y el secreto son señales de peligro, incluso cuando quien llama conoce su nombre.
Reconocer las estafas bancarias y digitales
Las estafas dirigidas a personas mayores pueden llegar por teléfono, correo electrónico, mensajes de texto o páginas de internet. En cada modalidad, alguien intenta obtener dinero, datos personales o acceso a una cuenta mediante una historia que parece legítima. Reconocer los distintos escenarios, desde un supuesto problema con una tarjeta hasta una oferta de inversión, te permite identificar qué clase de fraude tienes delante. La pérdida de dinero puede producirse en una transferencia, una compra o un cargo autorizado bajo engaño.
También hay fraudes que combinan varios canales: recibes un mensaje y luego una llamada, o haces clic en un anuncio que te lleva a una página falsa. Quien estafa puede conocer tu nombre y mencionar una entidad real, pero eso no convierte el contacto en auténtico. Entre las modalidades habituales figuran el robo de credenciales, los pagos por servicios inexistentes y las solicitudes de dinero hechas en nombre de un familiar. Cada caso tiene una forma distinta de acercarse a ti.
Llamadas, mensajes y correos fraudulentos
En una llamada, la persona puede presentarse como empleada del banco y decirte que detectó una operación sospechosa. A continuación, te pide confirmar datos, dictar un código recibido por SMS o seguir instrucciones para transferir el saldo a una supuesta cuenta segura. Por mensaje, el enlace puede imitar el acceso digital de tu entidad y llevarte a una página que captura tu contraseña. Los códigos de verificación permiten autorizar operaciones y no debes compartirlos con quien te llama.
Los correos fraudulentos suelen copiar el logotipo, los colores y el lenguaje de bancos o empresas conocidas. Pueden incluir un archivo adjunto que simula una factura, un aviso de bloqueo o un comprobante de pago. Al abrirlo, podrías instalar un programa malicioso o revelar información de acceso. Los enlaces acortados también pueden ocultar una dirección falsa, incluso si el texto menciona el nombre de tu banco. El remitente puede parecer familiar, pero su dirección completa revela a veces una combinación extraña de letras.
Suplantación de bancos, familiares y organismos oficiales
Quien suplanta a un banco puede usar el nombre de una sucursal o de un supuesto asesor para pedirte que valides una compra que nunca hiciste. En ocasiones, el contacto comienza con una llamada y continúa por una aplicación de mensajería, donde te envían instrucciones o un número de cuenta. El objetivo es que autorices un pago creyendo que estás protegiendo tus ahorros. Una transferencia solicitada por teléfono puede dirigirse a una cuenta controlada por los estafadores, no a la entidad.
En otra modalidad, alguien se hace pasar por un hijo, nieto o sobrino y afirma que perdió el teléfono o necesita dinero con urgencia. También pueden fingir ser personal de una oficina pública y cobrar por trámites, multas o ayudas que no existen. La historia busca que actúes antes de confirmar quién te contacta. El número de teléfono visible puede estar manipulado para parecer el de un familiar, un banco o una institución oficial, y no demuestra por sí solo quién llama.
Fraudes en compras, inversiones y servicios en línea
En las compras por internet, puedes encontrar productos anunciados a precios llamativos en una página desconocida o en una red social. Tras pagar, el vendedor puede no enviar nada, mandar un artículo distinto o dejar de responder. También hay anuncios que imitan tiendas reconocidas y solicitan los datos de tu tarjeta en una página falsa. El pago fuera de la plataforma, por transferencia directa o mediante un enlace enviado por el vendedor, puede dejarte sin las protecciones del sitio donde viste el anuncio.
Las falsas inversiones prometen ganancias rápidas con acciones, criptomonedas o divisas, y a veces muestran saldos ficticios en una aplicación. Para retirar el dinero, te exigen nuevos pagos por impuestos, comisiones o desbloqueos; esas cantidades pueden terminar en manos del estafador. Entre los servicios engañosos también aparecen suscripciones que se renuevan sin claridad y soporte técnico que cobra por reparar un problema inexistente. Una rentabilidad garantizada no convierte una oferta en legítima, aunque incluya gráficos, testimonios o el nombre de una empresa conocida.
- Perfiles falsos de vendedores en redes sociales.
- Anuncios de mascotas que nunca se entregan.
- Aplicaciones que simulan saldos y ganancias.
Señales de alerta y tácticas de manipulación
La señal suele aparecer en el modo de contacto: una llamada inesperada, un mensaje que imita el nombre de tu banco o una persona que afirma actuar en nombre de un familiar. El relato cambia, pero busca que aceptes su versión antes de pensar. Si quien te contacta conoce tu nombre o algunos datos personales, eso no demuestra que sea legítimo; esa información puede haberse obtenido por distintos medios. La urgencia fabricada y la apariencia de autoridad son recursos habituales para reducir tus dudas.
También pueden adaptar el engaño a una situación concreta, como un supuesto cargo en la cuenta o un problema con una compra reciente. El interlocutor quizá te pida que mantengas la conversación en secreto o que no cuelgues mientras “resuelve” el asunto. Esa insistencia busca aislarte de otras opiniones y mantenerte bajo presión. En el artículo Proteger a las personas mayores de nuestras vidas para prevenir estafas encontrarás contexto sobre la vulnerabilidad que los estafadores intentan explotar.
| Señal | Cómo aparece | Qué intenta provocar |
|---|---|---|
| Falsa autoridad | Dice ser del banco o de una entidad pública | Confianza inmediata |
| Urgencia | Asegura que hay un cargo o bloqueo inminente | Una reacción apresurada |
| Secreto | Te pide que no informes a nadie | Aislamiento y menos dudas |
Solicitudes de claves, códigos o transferencias
Por teléfono, correo electrónico o mensajería, un estafador puede pedirte la contraseña de la banca digital, el número completo de una tarjeta o el código de un mensaje de verificación. A veces afirma que necesita esos datos para cancelar una operación sospechosa. Ningún código de un solo uso debe comunicarse a quien te contacta: puede servir para autorizar un acceso o confirmar una transferencia. El engaño también puede consistir en pedirte que leas en voz alta una notificación recibida en tu móvil.
Otra táctica consiste en indicarte que transfieras dinero a una supuesta cuenta segura mientras el banco revisa el incidente. El interlocutor puede dictarte un IBAN, pedirte que uses una aplicación de pago o presentarse como un técnico que necesita acceso remoto al dispositivo. Aunque la explicación parezca detallada, la petición de enviar fondos a una cuenta ajena es una alerta grave. Las órdenes suelen llegar acompañadas de una historia sobre fraude, bloqueo o protección urgente del saldo.
Presión, amenazas y promesas de ganancias
Quien busca intimidarte puede advertir que perderás el acceso a tu cuenta, que existe una deuda pendiente o que la policía te investigará si no obedeces. En otras llamadas, el estafador se hace pasar por un nieto o una nieta con un problema y pide dinero sin avisar a la familia. La historia puede incluir detalles emocionales para que te resulte difícil interrumpirla. La amenaza de consecuencias inmediatas pretende que actúes sin verificar quién habla ni cómo obtuvo tu número.
Las promesas de ganancias funcionan al revés: ofrecen beneficios extraordinarios por una inversión, un premio inesperado o una oportunidad que supuestamente termina pronto. Para cobrarlo, te piden pagar una tarifa, facilitar datos bancarios o instalar una aplicación. Después pueden inventar nuevos cargos para liberar el premio o retirar las ganancias. Desconfía especialmente de la combinación de rentabilidad garantizada y pago anticipado, presentada por un desconocido que no permite revisar las condiciones con calma.
Medidas para proteger cuentas y dispositivos
Desde el teléfono o el ordenador, accede a la banca únicamente mediante la aplicación oficial o la dirección escrita por ti, no desde enlaces recibidos por mensajes. Mantén el dispositivo bajo tu control y evita guardar claves en notas visibles o compartirlas con quien se presente por teléfono como empleado del banco. Una rutina sencilla reduce exposiciones: cierra la sesión al terminar y bloquea la pantalla cuando dejes el móvil sobre la mesa.
En casa, separa las tareas digitales y financieras de las que otras personas realizan en tus dispositivos. Configura un perfil propio en el ordenador y limita los permisos de las aplicaciones a lo que necesitan, por ejemplo, no concedas acceso a contactos a una aplicación bancaria. Usa canales oficiales para instalar programas y realizar operaciones, y conserva el control del teléfono que recibe los códigos de acceso, en lugar de dejarlo desbloqueado junto al ordenador.
Contraseñas seguras y autenticación de dos factores
Elige una contraseña larga y distinta para cada cuenta, formada por varias palabras que no revelen datos personales, como tu fecha de nacimiento o el nombre de un nieto. Reutilizar la clave del correo electrónico en la banca es especialmente peligroso, porque el acceso al correo puede permitir restablecer otras contraseñas. Un gestor de contraseñas reconocido puede guardarlas sin anotarlas en papel junto al dispositivo; protege ese gestor con una clave principal que solo tú conozcas.
Activa la autenticación de dos factores en la banca y en el correo asociado, con un código temporal o una confirmación en la aplicación oficial. Si recibes una petición de aprobación que no has iniciado, recházala; aprobarla podría autorizar un acceso ajeno. No dictes códigos de verificación por teléfono ni los envíes en un mensaje, aunque quien los solicite diga que necesita comprobar tu identidad. Los bancos no necesitan que les comuniques esos códigos para proteger tu cuenta.
Actualizaciones, privacidad y conexiones seguras
Activa las actualizaciones automáticas del sistema operativo y de las aplicaciones, especialmente en el móvil que usas para consultar saldos. Las versiones antiguas pueden conservar fallos de seguridad que ya tienen corrección disponible. Descarga la aplicación bancaria desde la tienda oficial de Apple o Google y comprueba que el nombre del desarrollador coincida con el banco. Evita programas desconocidos que prometen limpiar el teléfono o acelerar la conexión, pues pueden solicitar permisos innecesarios.
Antes de hacer una operación, utiliza tu red doméstica protegida con contraseña o los datos móviles; evita la banca desde redes wifi públicas de cafeterías, estaciones o centros comerciales. No compartas en redes sociales fotos de tarjetas, documentos de identidad ni pantallas donde aparezcan datos bancarios. Revisa los permisos del teléfono y desactiva el acceso a cámara, micrófono o ubicación para aplicaciones que no los necesitan. Bloquea la pantalla con un código y configura el bloqueo automático en pocos minutos.
Límites, alertas y revisión de movimientos bancarios
Consulta con tu banco si puedes fijar límites diarios para transferencias, pagos con tarjeta o retiradas en cajeros. Mantén esos topes ajustados a tus gastos habituales y solicita un aumento temporal por los canales oficiales cuando necesites pagar una cantidad mayor. Si la tarjeta permite compras por internet, revisa si puedes desactivar esa función cuando no la uses. Limitar las operaciones reduce el importe que podría salir de la cuenta si alguien obtiene acceso.
Activa las notificaciones de compras, transferencias y cambios de contraseña para recibir avisos en el móvil o por correo. Elige un canal que consultes con regularidad y asegúrate de que el número y la dirección asociados a la cuenta siguen siendo tuyos. Revisa los movimientos desde la aplicación o el extracto oficial, y distingue los pagos periódicos autorizados, como la factura de electricidad, de cargos que no reconoces. Comprueba también que los datos de contacto del banco estén actualizados en tu perfil.
- Guarda el número oficial del banco en los contactos del teléfono.
- Activa el bloqueo de la tarjeta desde la aplicación, si está disponible.
- Desconecta el Bluetooth cuando no uses dispositivos vinculados.
- Configura el bloqueo del chip móvil con un código PIN.
Cómo actuar ante una estafa o un intento de fraude
Si detectas un movimiento que no reconoces o acabas de facilitar un código, actúa sin esperar a confirmar todas las sospechas: cada minuto cuenta para reducir el riesgo de nuevas operaciones. Deja de responder al mensaje o a la llamada, no pulses más enlaces y anota qué información compartiste, cuándo ocurrió y qué entidad aparece en el aviso o cargo.
Después, sigue un orden claro: contacta con el banco por un canal oficial, limita el acceso a los medios afectados y comunica el incidente a las autoridades cuando corresponda. No borres las pruebas ni devuelvas llamadas al número sospechoso. Como orientación complementaria, consulta esta guía práctica para mayores sobre cómo evitar ciberestafas.
Contactar de inmediato al banco
Llama al número que figura en la tarjeta, en la aplicación oficial o en la web que escribas directamente en el navegador, nunca al que aparece en un mensaje sospechoso. Explica si autorizaste una transferencia, compartiste credenciales o recibiste una notificación de acceso desconocido; facilita la hora aproximada y el importe, si lo conoces. Pide que registren el aviso y anota el número de incidencia, la hora de la llamada y las instrucciones recibidas.
Si no puedes comunicarte por teléfono, utiliza la mensajería segura de la aplicación oficial o acude a una sucursal durante su horario de atención. Pregunta qué operaciones pueden detenerse o reclamarse y si deben cambiarse las claves de banca electrónica. No compartas contraseñas, claves de un solo uso ni el PIN con quien te llame, aunque diga trabajar para el banco; el personal legítimo no necesita esos datos para tramitar el aviso.
Bloquear tarjetas, cuentas y dispositivos comprometidos
Solicita el bloqueo inmediato de la tarjeta si la perdiste, compartiste sus datos o detectas cargos que no reconoces. Si entregaste las claves de acceso, pide al banco que proteja la banca digital y sigue sus indicaciones para restablecerlas desde un dispositivo seguro. Revisa los movimientos recientes y comunica cada operación sospechosa por separado, con su fecha e importe; no des por resuelto el problema solo porque la tarjeta ya esté cancelada.
En el teléfono o el ordenador afectado, desconecta la conexión a internet si alguien obtuvo acceso remoto y evita iniciar sesión en la banca desde ese equipo. Cambia las contraseñas desde otro dispositivo fiable, empezando por el correo electrónico asociado a la cuenta, y elimina aplicaciones de control remoto que no instalaste tú. Si la SIM dejó de funcionar sin explicación, contacta con tu compañía telefónica para bloquearla y recuperar el número.
Denunciar y conservar pruebas
Guarda mensajes, correos, capturas de pantalla, números de teléfono, direcciones web y justificantes bancarios. Conserva los archivos originales y apunta la fecha, la hora y el orden de los hechos; no borres la conversación, aunque el remitente la elimine de su lado. Si hubo cargos, descarga o solicita al banco el comprobante correspondiente y conserva el número de incidencia junto con cualquier respuesta recibida.
Presenta una denuncia ante la Policía Nacional o la Guardia Civil, en una comisaría o puesto, y aporta las pruebas disponibles y la documentación bancaria. Si hubo una transferencia, incluye el justificante y los datos del destinatario que aparezcan en él. Solicita una copia o referencia de la denuncia para entregarla al banco si la reclama. No publiques capturas con números de cuenta, tarjetas o datos personales visibles; entrégalas únicamente por canales oficiales.
| Situación | Acción prioritaria | Dato que debes conservar |
|---|---|---|
| Tarjeta comprometida | Solicitar su bloqueo | Hora del aviso y cargos |
| Claves compartidas | Proteger el acceso bancario | Número de incidencia |
| Acceso remoto al dispositivo | Desconectarlo de internet | Aplicación instalada y mensajes |
| Transferencia sospechosa | Avisar al banco y denunciar | Justificante y referencia de denuncia |
Apoyo de familiares y cuidadores
Acompañar a una persona mayor exige tratarla como quien decide sobre su dinero y sus cuentas, no como alguien a quien se le retira el control. Pregúntale qué apoyo desea y acuerden juntos cuándo intervenir, por ejemplo, si recibe una llamada inesperada del banco. La autonomía personal se mantiene cuando explicas las opciones con calma y esperas su consentimiento antes de mirar el teléfono o entrar en una cuenta.
Como familiar o cuidador, evita reproches si la persona comparte una duda o cuenta que respondió a un mensaje sospechoso. La vergüenza puede hacer que oculte lo ocurrido; escucha primero y reconoce que pidió ayuda. Acordad una frase sencilla para detener una conversación urgente, como «voy a consultarlo contigo», y un momento para hablar sin prisas. Esa rutina debe respetar sus decisiones y no exigir que comparta contraseñas.
Conversaciones respetuosas y orientación práctica
Elige un momento tranquilo y habla de situaciones concretas, sin poner a prueba la memoria ni presentar cada llamada como una amenaza. Puedes decir: «Si alguien te pide un código, podemos parar y revisar juntos qué hacer». Explica que el banco no necesita que le comuniquen el código de confirmación por teléfono. La orientación sin presión permite que la persona pregunte antes de actuar, sin sentir que pierde capacidad para gestionar su dinero.
También puedes practicar respuestas breves para conversaciones incómodas: «No haré la operación mientras hablamos» o «llamaré al banco usando el número de mi tarjeta». Deja que la persona las adapte a su forma de hablar y decida dónde anotarlas, por ejemplo, junto al teléfono. Evita hablar por ella si puede responder; ofrece ayuda para leer una pantalla o ampliar el texto, y espera a que te la pida.
Revisión conjunta de mensajes y operaciones sospechosas
Cuando la persona te invite a revisar un mensaje, lean juntos el remitente, el texto y el enlace sin abrirlo. Pregúntale qué le parece extraño y explica con precisión cualquier señal, como una petición de claves o la urgencia por confirmar una transferencia. No pulses el enlace ni respondas para averiguar quién lo envió. Si hace falta consultar una operación, acuerden que la persona acceda a su banca desde la aplicación habitual o escribiendo la dirección que ya conoce.
Para revisar un movimiento que no reconoce, pídele que abra su cuenta y describa lo que ve; no tomes el dispositivo ni anotes sus claves. Confirma con ella el importe, la fecha y el nombre del destinatario, y deja que decida qué acción autoriza. Si desea que hagas una llamada, acuerden antes qué información compartir y manténla presente durante la conversación. Así, la persona conserva el control de la operación y del teléfono.
- Amplía el tamaño de letra si la persona lo solicita.
- Deja que elija quién puede acompañarla en una llamada.
- Acuerda una palabra para pedir una pausa sin dar explicaciones.
Recursos de ayuda y canales oficiales
Para confirmar si un aviso sobre tu cuenta es auténtico, consulta los datos publicados en el sitio web oficial de tu banco o en su aplicación, sin abrir enlaces recibidos por mensaje. Busca el teléfono de atención en el reverso de la tarjeta o en la web institucional. Los canales verificados no te pedirán que compartas contraseñas ni códigos de un solo uso por teléfono o correo electrónico.
Si necesitas acompañar a una persona mayor, ayúdala a localizar el área responsable y a conservar el número de consulta o el comprobante de atención. Ante un contacto que diga proceder de una entidad pública, confirma su identidad desde el portal oficial correspondiente. Para cada gestión, anota la fecha, el canal utilizado y el nombre del área, por ejemplo, atención al cliente o protección al consumidor.
Servicios de atención bancaria
Comunícate con tu banco mediante el teléfono impreso en la tarjeta, la aplicación oficial o una sucursal identificada. Allí puedes solicitar que revisen una llamada o un mensaje atribuido a la entidad y pedir que registren una consulta. Si sospechas que alguien accedió a la cuenta, indica qué operación o aviso te preocupa y solicita el número de seguimiento; no uses teléfonos incluidos en el mensaje sospechoso.
Además, pregunta por el procedimiento para presentar una reclamación y por los documentos que debes aportar, como el comprobante de una transferencia. Cada banco publica sus canales y horarios en su web oficial, y algunas entidades ofrecen atención presencial para quienes prefieren explicar el caso en persona. Conserva el nombre del área, la fecha y el número de folio que te proporcione el personal.
Organismos de protección al consumidor y autoridades
Cuando el banco no resuelva una reclamación, acude al organismo de protección al consumidor o a la autoridad financiera de tu país. Sus competencias varían: una institución puede recibir quejas por servicios financieros, mientras otra supervisa entidades o atiende denuncias de fraude. Entra al portal gubernamental escribiendo la dirección oficial en el navegador y busca los apartados de reclamaciones, orientación o denuncias.
También puedes verificar alertas públicas sobre mensajes falsos en los sitios de la policía, fiscalía o autoridad de ciberseguridad, según la jurisdicción. Antes de enviar datos personales, confirma que el trámite aparezca en el portal institucional y revisa qué documentos solicita. Guarda el acuse de recibo, el número de expediente y el nombre de la entidad; son referencias concretas para consultar el estado de la denuncia.
| Necesidad | Canal que debes consultar | Dato que conviene conservar |
|---|---|---|
| Confirmar un aviso del banco | Aplicación, web oficial o teléfono de la tarjeta | Número de consulta |
| Presentar una reclamación bancaria | Área de atención al cliente del banco | Folio y fecha de atención |
| Solicitar orientación externa | Organismo de protección al consumidor o autoridad financiera | Acuse y número de expediente |
| Verificar una alerta de fraude | Portal oficial de policía, fiscalía o ciberseguridad | Nombre de la entidad consultada |
Conclusión
Proteger a una persona mayor exige combinar medidas sencillas y atención constante. Si la acompañas, acuerda que nunca comparta contraseñas, códigos recibidos por SMS ni datos de la tarjeta por teléfono, correo o mensajería. Ayúdale a activar las notificaciones bancarias, usar claves distintas y bloquear el móvil y el ordenador. Ante una llamada que afirma proceder del banco, cuelga y llama al número impreso en la tarjeta o publicado en la web oficial.
Además, procura que sepa cómo reaccionar si ya entregó información o autorizó una operación sospechosa: debe contactar cuanto antes con su banco, solicitar el bloqueo de la tarjeta y cambiar las claves desde un dispositivo seguro. Conserva mensajes, números de teléfono y comprobantes, y presenta una denuncia si corresponde. Hablar de estos riesgos sin reproches facilita que pida ayuda a tiempo; deja a mano el teléfono oficial del banco y el de una persona de confianza.